El flujo financiero constante que conecta a la diáspora dominicana distribuida en América del Norte, Europa y diversos puntos del globo con sus seres queridos en la República Dominicana constituye un motor macroeconómico vital para el desarrollo nacional. Año tras año, miles de millones de dólares ingresan al país para solventar gastos del hogar, pago de matrículas educativas, atención médica, proyectos de construcción y emprendimientos locales. No obstante, al momento de gestionar envíos internacionales, los usuarios se enfrentan frecuentemente a decisiones complejas respecto a los métodos de cobro, la fricción bancaria y los costes estructurales del servicio. Los canales tradicionales de remesas suelen penalizar a las familias mediante recargos de procesamiento impredecibles, demoras operativas y márgenes arbitrarios en la conversión de divisas. Frente a estas barreras, los remitentes buscan responder a dos interrogantes fundamentales: ¿cuánto costará exactamente la transacción y en cuánto tiempo recibirá el dinero el destinatario? Este artículo exhaustivo analiza de manera objetiva las diferencias entre el depósito bancario directo y el retiro en efectivo en ventanilla en la República Dominicana, examina las deficiencias estructurales de la banca convencional, explica cómo el matching Peer-to-Peer (P2P) elimina los intermediarios financieros y detalla el marco normativo que garantiza la máxima seguridad financiera.
Durante décadas, el envío de capitales hacia la República Dominicana ha estado dominado por las entidades bancarias comerciales de la red SWIFT y las agencias tradicionales de remesas. En el sistema bancario convencional, los fondos transfronterizos no siguen un trayecto directo entre el emisor y el receptor. Por el contrario, la transferencia transita de manera secuencial a través de una cadena de bancos corresponsales intermediarios. Cada una de estas instituciones deduce tarifas de gestión, recargos por mensajes interbancarios y gastos administrativos. Como resultado directo, el importe final abonado en la cuenta del beneficiario en pesos dominicanos (DOP) o dólares (USD) suele sufrir reducciones imprevistas, obligando en ocasiones a realizar envíos secundarios para cubrir compromisos financieros específicos.
Sumado a los cobros visibles de procesamiento, el coste más gravoso para los usuarios reside en las comisiones ocultas banques aplicadas a través de los márgenes en el tipo de cambio. La banca tradicional y las agencias de ventanilla rara vez otorgan a los usuarios el tipo de cambio real del mercado, conocido como la tasa interbancaria. En su lugar, aplican sobrecostes unilaterales sobre la conversión de divisas como el Euro (EUR), Dólar estadounidense (USD), Libra esterlina (GBP) o Dólar canadiense (CAD), inflando en silencio la tarifa total del envío. Para analizar en detalle cómo estos márgenes merman el capital transaccionado, es recomendable consultar este análisis sobre marketplace vs bancos y cómo decir adiós a las comisiones ocultas, así como la comparativa entre marketplace vs agencia de barrio para un ahorro real en transferencias.
Los plazos de liquidación representan otra deficiencia crítica. Un virement internacional procesado por canales tradicionales requiere habitualmente entre tres y cinco días hábiles para completarse, sujeto a horarios de corte operativo, días festivos y revisiones manuales. Cuando una familia en el extranjero necesita enviar dinero con urgencia para emergencias médicas o de estudio, los retrasos prolongados generan una incertidumbre inaceptable. Por ello, contar con información objetiva sobre la transparencia virement resulta indispensable para los remitentes internacionales.
Para eliminar la fricción, los sobrecostes y la falta de transparencia del sistema bancario tradicional, las plataformas fintech de nueva generación emplean una arquitectura basada en el emparejamiento o matching Peer-to-Peer (P2P). La plataforma CashSwap Club opera bajo un principio técnico central: el dinero nunca cruza físicamente las fronteras internacionales. Al evitar la transferencia transfronteriza del capital, la plataforma prescinde de la red de bancos corresponsales y anula totalmente las comisiones de intermediación.
La marketplace administra billeteras digitales multi-devises que albergan monedas globales clave como Euro (EUR), Dólar estadounidense (USD), Libra esterlina (GBP) y Dólar canadiense (CAD), pertenecientes a los propios usuarios. Las operaciones internas dentro de la plataforma se ejecutan exclusivamente entre billeteras de la misma divisa. Cuando un usuario requiere enviar fondos hacia la República Dominicana, el motor algorítmico conecta su solicitud con la de otro usuario que requiere una conversión de divisa opuesta dentro del pool de liquidez. Por su parte, los flujos en moneda local se liquidan fuera de la plataforma a través de transferencias bancarias nacionales o mecanismos de pago locales de alta velocidad.
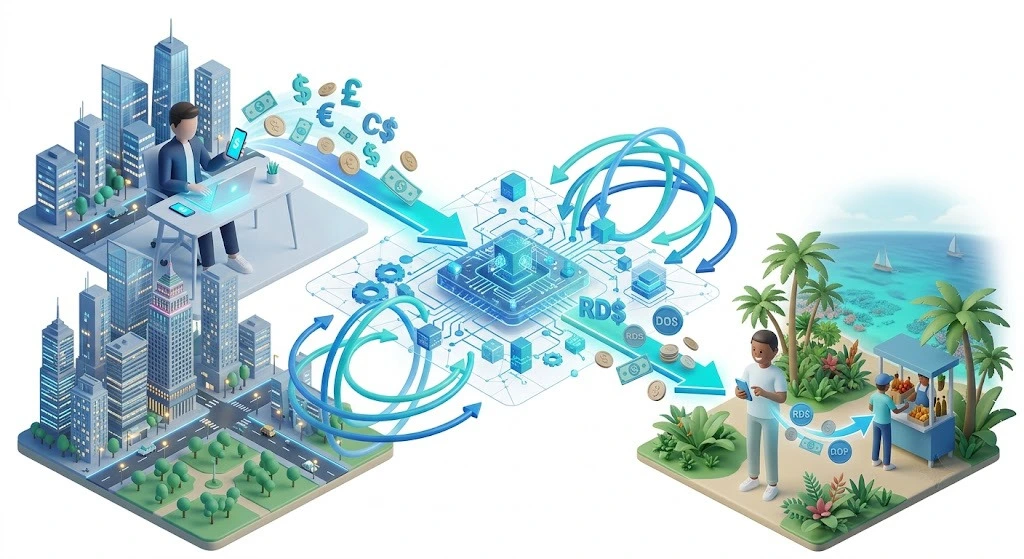
Al realizar la compensación local y el emparejamiento interno, el sistema permite hacer correspondere perfectamente la oferta y la demanda para ofrecer el tipo de cambio real del mercado (tasa interbancaria) sin márgenes añadidos. Los usuarios abonan únicamente comisiones fijas, reducidas y totalmente transparentes. Quienes deseen profundizar en cómo optimizar sus envíos periódicos pueden revisar la guía sobre el envío de dinero a República Dominicana y optimización de tasas. Asimismo, las bases conceptuales de este modelo transparente se detallan en el manifiesto por una tecnología financiera justa y equitativa.
Al momento de seleccionar el método de recepción en la República Dominicana, los usuarios deben evaluar aspectos como la velocidad, la seguridad financiera, la accesibilidad geográfica y la conveniencia personal. Ambas modalidades presentan características operativas bien definidas:
Gracias al esquema de matching P2P y liquidación local, independientemente de si los fondos se dirigen a una cuenta en Banreservas o a un punto de cobro en efectivo, la conversión de divisas se efectúa con la tasa interbancaria real, garantizando un comparatif transferencia dinero altamente favorable frente a las opciones tradicionales.
Efectuar una transacción internacional mediante una marketplace de emparejamiento P2P es un proceso sencillo, seguro e intuitivo, diseñado para responder con exactitud sobre los costes y los tiempos de acreditación:
Este flujo operacional elimina la incertidumbre habitual de las redes bancarias tradicionales. Los remitentes pueden seguir la evolución del proceso en tiempo real y gestionar la experiencia financiera utilizando la aplicación de transferencia de dinero móvil en la Fintech.
Garantizar comisiones transparentes y el acceso a la tasa interbancaria exige la máxima rigurosidad en materia de seguridad financiera. Las operaciones en las plataformas P2P se rigen bajo el estricto cumplimiento de los protocolos Know Your Customer (KYC - Conozca a su Cliente) y las normativas de prevención del blanqueo de capitales dictadas por los organismos reguladores internacionales.
Cada participante debe autenticar su identidad mediante la carga de documentos oficiales antes de poder operar en el mercado. Para conocer la documentación requerida al abrir una cuenta, los usuarios pueden consultar la checklist KYC con los documentos necesarios para validar el primer envío. Esta capa de verificación protege a la red contra intentos de fraude, suplantación de identidad y accesos no autorizados.
Dado que la distribución final del dinero en la República Dominicana se gestiona mediante la red bancaria nacional regulada (Banco Popular, Banreservas, Banco BHD) o agentes autorizados, el capital de los usuarios permanece protegido durante todo el proceso. Sumado al cifrado de datos de nivel bancario y la evaluación obligatoria entre las partes, el ecosistema P2P ofrece un marco de protección robusto para las finanzas de la diáspora.
Apoyar económicamente a los familiares y gestionar compromisos financieros en la República Dominicana no debe estar sujeto a recargos bancarios elevados, comisiones ocultas banques ni demoras injustificadas. Al prescindir de las redes SWIFT tradicionales y optar por el matching Peer-to-Peer con liquidación local, los remitentes garantizan que el capital enviado rinda al máximo.
La combinación del tipo de cambio real del mercado, comisiones fijas reducidas y la flexibilidad para depositar en cuentas de Banco Popular, Banreservas o Banco BHD, o retirar en efectivo, ofrece una experiencia de envío superior. Toma el control de tus operaciones hoy mismo: ingresa a la plataforma principal de CashSwap Club, prueba el simulador de tasas en directo y descubre una forma transparente de transferir dinero.
Las transacciones se procesan utilizando el tipo de cambio real del mercado (tasa interbancaria) sin sobrecostes ni márgenes ocultos. La plataforma aplica únicamente una comisión fija reducida que se detalla claramente antes de confirmar la operación.
Una vez que la orden se empareja dentro del pool de liquidez, la liquidación local se activa de inmediato. Los depósitos directos en cuentas bancarias (Banco Popular, Banreservas, Banco BHD) o la disponibilidad para cobro en ventanilla se completan habitualmente en pocos minutos o en un plazo máximo de 24 horas.
El depósito directo acredita el dinero electrónicamente en la cuenta del beneficiario, evitando la necesidad de trasladarse físicamente o transportar dinero en efectivo en la vía pública. Ambos métodos son seguros al procesarse por canales autorizados, pero el depósito en cuenta ofrece mayor comodidad continua.
Sí. En cumplimiento con las regulaciones internacionales y las leyes bancarias de prevención del blanqueo de capitales, todos los usuarios deben completar la verificación de identidad (KYC) antes de efectuar transferencias de divisas en la plataforma.
Nuestra plataforma de intercambio de divisas y transferencias de dinero entre particulares está en desarrollo. Estamos preparando una solución que te permitirá intercambiar divisas de forma segura y sin complicaciones.
Para ser de los primeros en enterarte y no perderte nada del lanzamiento, suscríbete a nuestro boletín informativo.
Nota sobre los elementos visuales : En aras de la transparencia, le informamos que las imágenes que ilustran este artículo han sido creadas mediante herramientas de generación por inteligencia artificial (IA).
© CashSwap Club 2026 - Todos los derechos reservados
Diseñado con ❤️ en París • Fabricado en Francia 🇫🇷
 Inglés