Las remesas son uno de los pilares de la economía salvadoreña. Cada mes, miembros de la diáspora en Estados Unidos, Canadá, Europa y otros países envían dinero a casa para cubrir el alquiler, la matrícula escolar, la atención médica y los gastos del día a día. Detrás de cada envío hay una expectativa sencilla pero fundamental: el dinero debe llegar completo, a tiempo y sin caer en manos equivocadas. A medida que los canales digitales sustituyen a las ventanillas y a los formularios en papel, la seguridad de la red que transporta cada transacción se ha vuelto tan importante como su precio.
Quien desea enviar dinero a El Salvador termina haciéndose dos preguntas: ¿cuánto costará realmente esta transferencia y en cuánto tiempo recibirá el dinero la familia? Hoy, una tercera pregunta merece la misma atención: ¿qué nivel de protección tiene esta transacción? Este artículo explica cómo la economía dolarizada de El Salvador condiciona la recepción de remesas, por qué el cifrado de extremo a extremo y las redes seguras son esenciales, dónde los bancos y las agencias tradicionales añaden costes ocultos, y cómo un modelo de emparejamiento Peer-to-Peer (P2P, es decir, entre particulares) ofrece una alternativa transparente y basada en la comunidad.
El Salvador adoptó el dólar estadounidense como moneda oficial en 2001. Más de dos décadas después, el dólar se utiliza para los salarios, el ahorro, los precios, los préstamos y las compras cotidianas. Esto tiene una consecuencia directa para las remesas: la familia que recibe los fondos no tiene que preocuparse por ninguna conversión a moneda local. Un dólar enviado es, en principio, un dólar recibido.
Para los remitentes que viven en Estados Unidos, la dolarización elimina toda una capa de costes. No se necesita ningún tipo de cambio entre el país de envío y el de recepción, por lo que no debería aplicarse ningún margen de conversión. La rapidez se convierte en la variable principal: cuanto antes lleguen los dólares a la cuenta o al monedero del beneficiario, antes podrán destinarse a las necesidades urgentes. Para quienes envían desde Europa, el Reino Unido o Canadá, la situación es distinta. Sus euros, libras o dólares canadienses deben convertirse a dólares estadounidenses en algún momento, y el tipo de cambio aplicado en ese instante determina cuánto recibe realmente la familia.
Las familias salvadoreñas suelen recibir el dinero a través de varios canales, cada uno con sus propias ventajas:
La experiencia del país con Bitcoin como moneda de curso legal, introducida en 2021 y posteriormente reformada para que su aceptación pasara a ser voluntaria, añadió otra dimensión a este panorama. El análisis sobre el impacto de Bitcoin y del dólar en las remesas hacia El Salvador compara estas opciones para las familias que, ante todo, necesitan dólares fiables. De forma más amplia, el artículo sobre el papel y la estabilidad de los criptoactivos en las transferencias globales ayuda a entender por qué la volatilidad sigue siendo un factor decisivo.
Cada transferencia digital implica información sensible: nombres, números de teléfono, datos de cuentas bancarias, documentos de identidad e importes. Si estos datos se interceptan o se roban, las consecuencias van desde el fraude hasta la suplantación de identidad. Elegir redes seguras no es, por tanto, un detalle técnico, sino una parte central de la protección financiera.
El cifrado transforma los datos legibles en un formato codificado que solo las partes autorizadas pueden descifrar. Suelen distinguirse dos niveles. El cifrado en tránsito, generalmente mediante el protocolo HTTPS (visible como un candado en la barra de direcciones del navegador), protege los datos mientras viajan entre un teléfono o un ordenador y los servidores de un servicio. El cifrado de extremo a extremo va más allá: los datos se cifran en el dispositivo del remitente y solo el destinatario previsto puede descifrarlos, de modo que ningún intermediario puede leerlos por el camino. En la práctica, los servicios financieros combinan varias capas de protección, y conviene buscar señales claras de que la conexión y los datos están protegidos en cada etapa.
Antes de elegir la mejor aplicación de transferencias, algunas verificaciones reducen considerablemente el riesgo: comprobar que la aplicación o el sitio web utiliza una conexión cifrada, activar la autenticación en dos pasos (un segundo control, como un código o una verificación biométrica), evitar las redes wifi públicas al realizar envíos, descargar las aplicaciones únicamente desde las tiendas oficiales y no compartir nunca un código de verificación con nadie, ni siquiera con alguien que diga pertenecer al servicio de atención al cliente. Los beneficiarios en El Salvador deben aplicar las mismas reglas a sus aplicaciones bancarias y a sus monederos digitales.
La seguridad es esencial, pero el coste sigue siendo el factor decisivo para la mayoría de las familias. Los canales tradicionales parecen asequibles a primera vista, aunque varias capas de costes no siempre se muestran con claridad.
Para los miembros de la diáspora que envían euros, libras o dólares canadienses, el tipo de cambio es donde se esconde la mayor parte del coste. Los bancos y muchas agencias aplican su propio tipo, que incluye un margen por encima del tipo interbancario (el tipo al que los bancos intercambian divisas entre sí). Las comisiones de transferencia anunciadas pueden parecer reducidas, mientras que el coste real queda oculto en la conversión. En un periodo de subida de precios, estas pérdidas se acumulan, una dinámica analizada en el artículo sobre la inflación y el coste real para el poder adquisitivo de la diáspora.
Las transferencias bancarias internacionales suelen circular por la red SWIFT, un sistema de mensajería que conecta a los bancos de todo el mundo. Cuando el banco emisor y el receptor no trabajan directamente entre sí, uno o varios bancos corresponsales gestionan el pago y cada uno puede descontar una comisión. El beneficiario en Banco Agrícola, Banco Cuscatlán o Banco Davivienda puede así recibir menos de lo previsto, sin una explicación clara.
Las agencias de remesas tradicionales siguen siendo populares, pero sus tarifas varían mucho según el importe, el método de pago y la modalidad de entrega. El cobro en efectivo puede exigir desplazamientos, tiempos de espera y controles de identidad en ventanilla. La comparativa entre plataformas digitales y agencias para enviar dinero a El Salvador detalla los compromisos entre comodidad, coste y rapidez.
El emparejamiento Peer-to-Peer parte de una constatación sencilla: en todo momento, algunas personas necesitan enviar dinero de un país a otro, mientras que otras necesitan hacerlo en sentido contrario. En lugar de enviar los fondos a través de las fronteras, un sistema de emparejamiento conecta estas necesidades complementarias para que cada parte del intercambio se liquide de forma local. Para profundizar en los fundamentos tecnológicos de este enfoque, el artículo sobre blockchain, redes peer-to-peer y el futuro de las transferencias ofrece una visión de conjunto.
En CashSwap Club, el dinero nunca viaja a nivel internacional. La plataforma gestiona monederos (wallets) multidivisa que pertenecen a los usuarios, en EUR, USD, GBP y CAD. Las transacciones dentro de la plataforma se realizan exclusivamente entre monederos de la misma divisa. El flujo local correspondiente, en dólares estadounidenses en el caso de El Salvador, se realiza fuera de la plataforma mediante transferencias bancarias nacionales o soluciones de pago locales.
Imagine a una remitente en España que quiere ayudar a un familiar en San Salvador, y a un usuario salvadoreño que necesita euros, por ejemplo para pagar estudios en Europa. La plataforma los empareja. La remitente transfiere euros al monedero EUR de la contraparte dentro de la plataforma, mientras que la contraparte envía el importe equivalente en dólares mediante una transferencia nacional a la cuenta del familiar en un banco local o a un monedero local. Cada parte es una operación nacional en una sola divisa. No intervienen bancos corresponsales y el intercambio se realiza al tipo real del mercado, con comisiones fijas mínimas y transparentes.
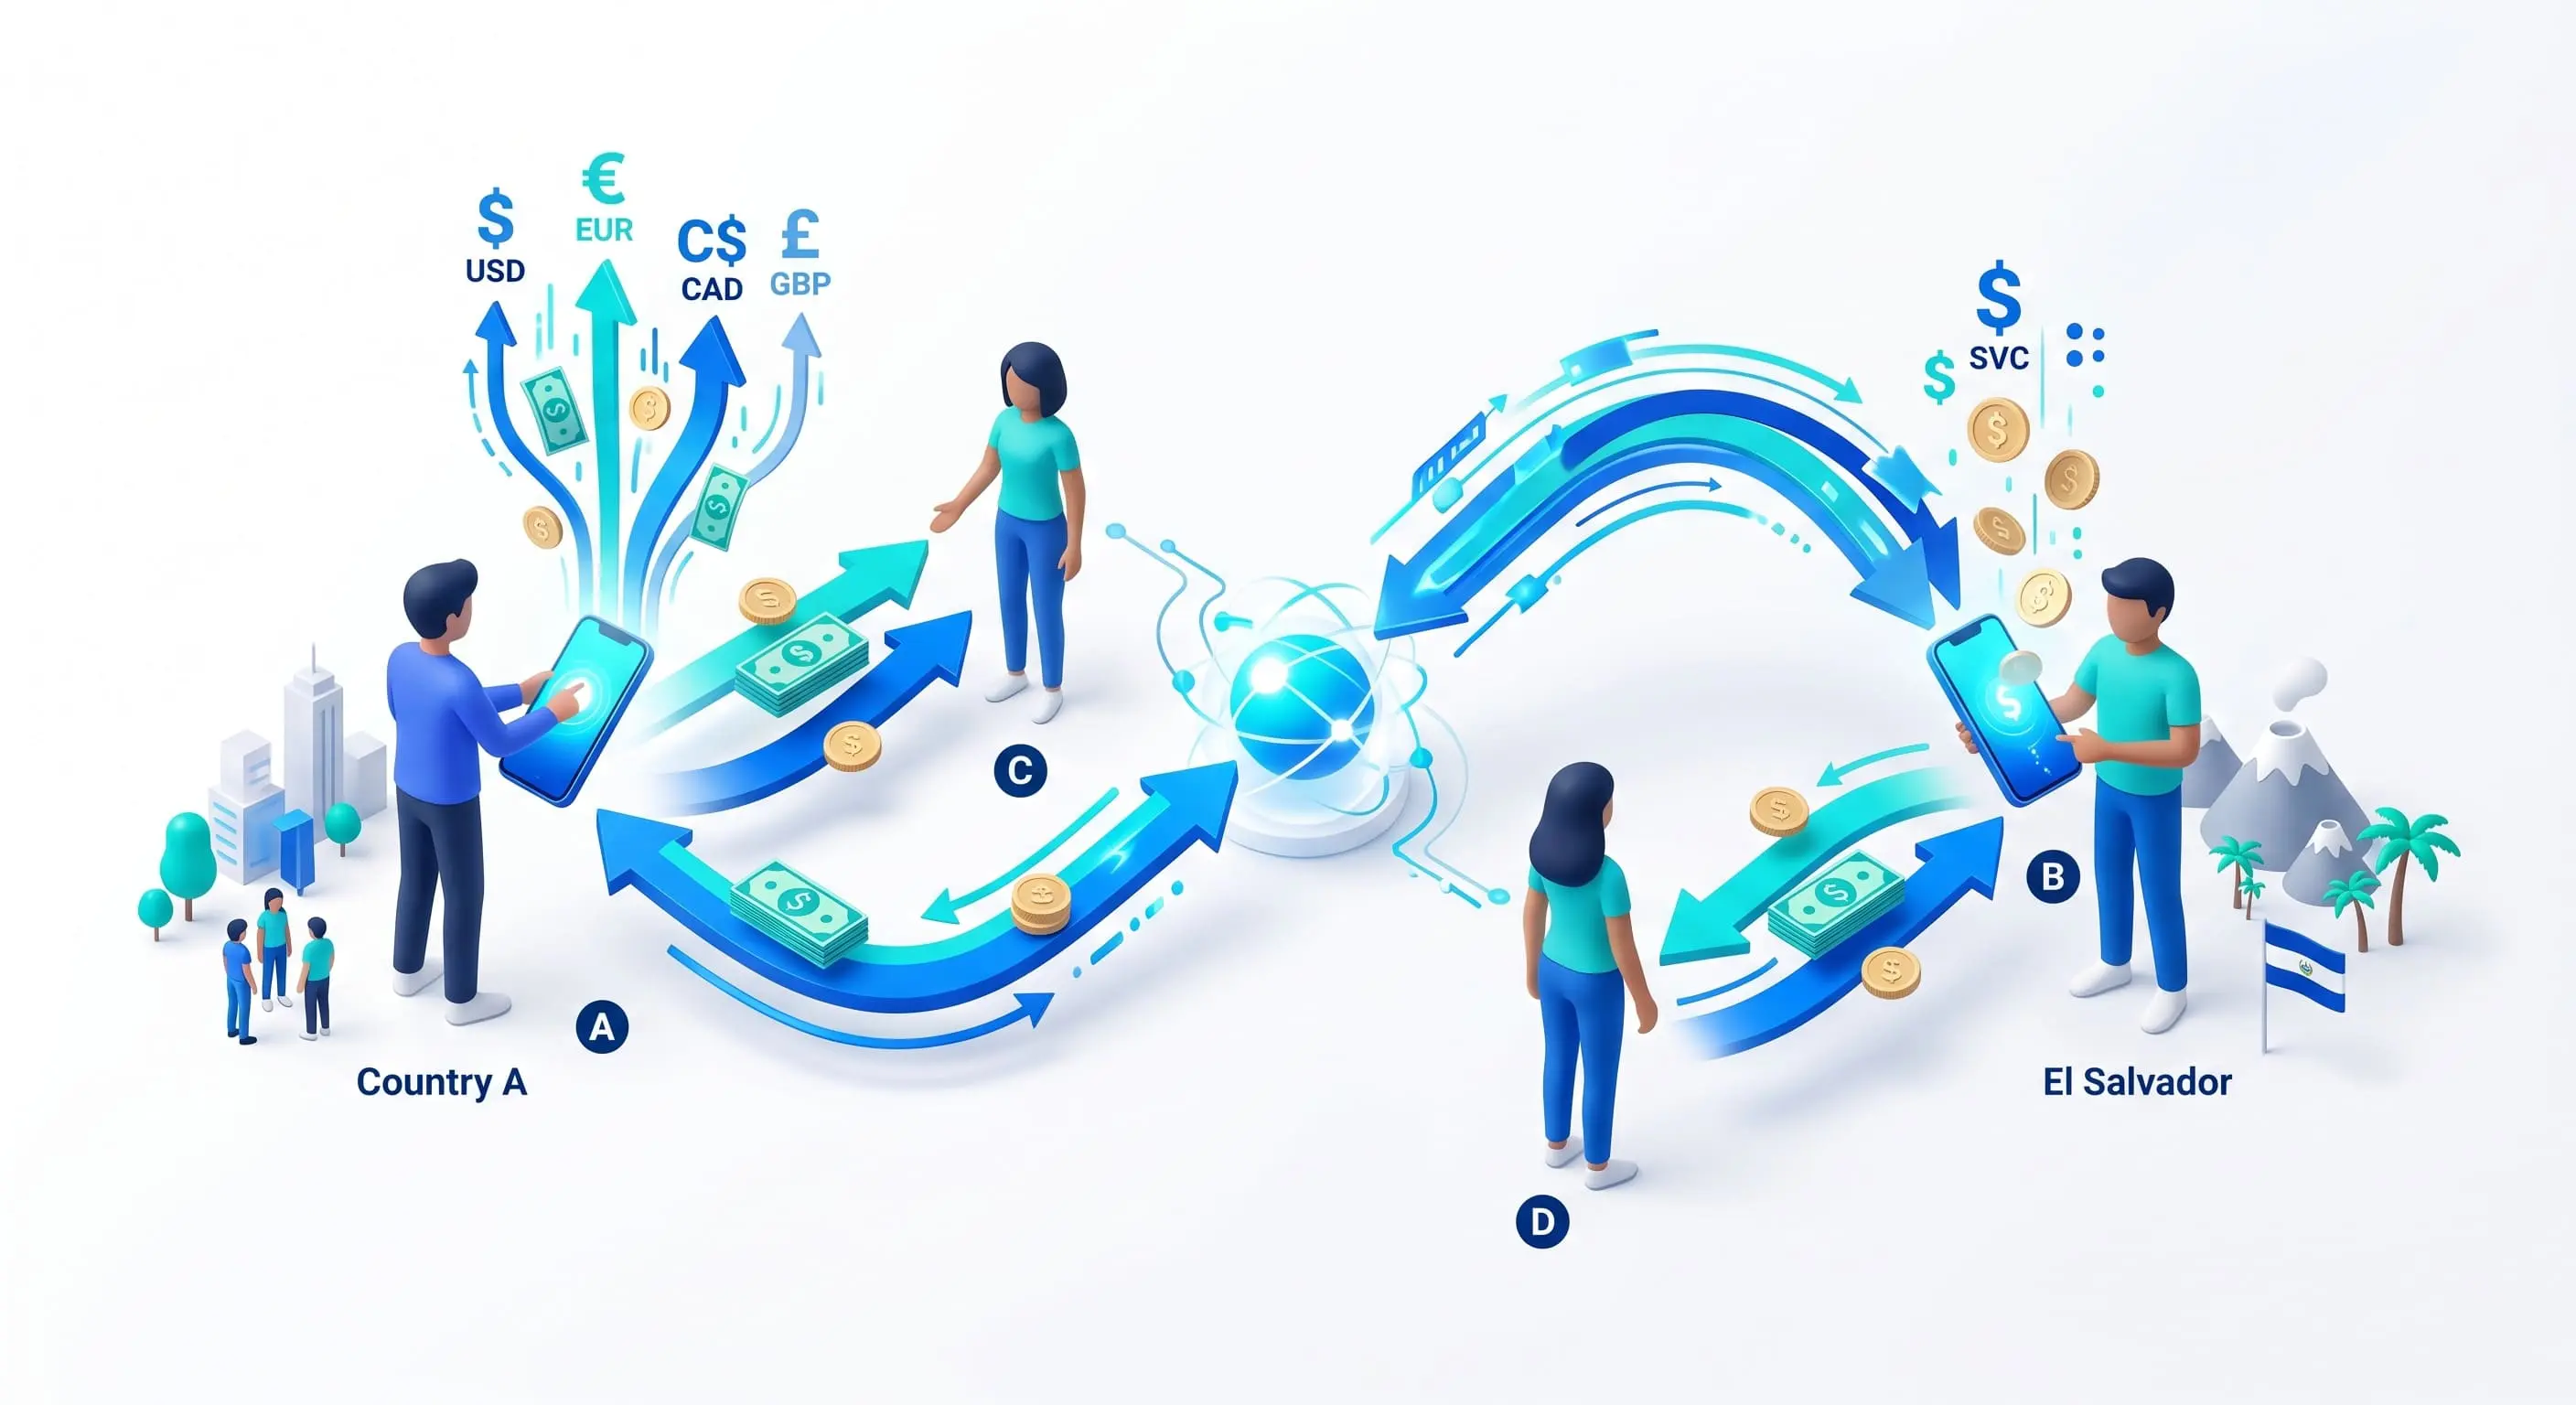
La estructura de costes es sencilla: el tipo de cambio real del mercado y una comisión fija mostrada antes de la confirmación. Para quienes envían en USD, no se necesita ninguna conversión, lo que encaja perfectamente con la economía dolarizada de El Salvador. En cuanto al plazo, depende principalmente de la rapidez con la que se encuentra una contraparte compatible y de la velocidad de la transferencia nacional en El Salvador. Como ambas partes son operaciones nacionales, normalmente se evitan los plazos de varios días de las transferencias internacionales, aunque el tiempo puede variar según el importe y el horario bancario local.
Cada transacción debe ser evaluada obligatoriamente por ambos usuarios al finalizar el intercambio. Esta valoración cruzada crea un historial visible para cada participante y fomenta los comportamientos fiables en toda la comunidad. Los principios de equidad y solidaridad que sustentan este modelo se describen en el manifiesto de CashSwap Club por unas transferencias transparentes y solidarias.
Como un emparejamiento más rápido beneficia a todos, la plataforma anima a los usuarios a invitar a amigos y familiares de la diáspora. El programa de referidos para ganar bonos en transferencias P2P explica cómo hacer crecer la comunidad también puede generar recompensas.
El KYC obliga a los servicios financieros a confirmar la identidad de sus usuarios, normalmente mediante un documento de identidad y, en ocasiones, información adicional. En un modelo P2P, esta verificación garantiza que cada contraparte es una persona real e identificada, lo que dificulta enormemente el fraude.
Las plataformas financieras están sujetas además a obligaciones de prevención del blanqueo de capitales y de la financiación del terrorismo, que exigen vigilar las actividades inusuales y cooperar con las autoridades cuando sea necesario. En El Salvador, el sistema financiero está supervisado por la Superintendencia del Sistema Financiero (SSF), mientras que los países de envío cuentan con sus propios reguladores. Estos marcos protegen a los usuarios honestos al mantener un ecosistema sano.
La protección de los fondos depende del marco normativo aplicable y de la forma en que el dinero de los usuarios se mantiene separado del de la empresa. El análisis completo sobre la regulación financiera y cómo se protege el dinero al enviarlo detalla el papel de las autoridades de supervisión y las garantías existentes.
La economía dolarizada de El Salvador ofrece a la diáspora una ventaja poco común: ninguna conversión a moneda local y la posibilidad de transferencias rápidas y previsibles. Esa ventaja solo se aprovecha plenamente cuando el canal elegido evita los márgenes ocultos, los descuentos de intermediarios y las redes inseguras. El cifrado, la autenticación en dos pasos y las contrapartes verificadas protegen los datos; la transparencia de precios y el tipo real del mercado protegen el valor.
El emparejamiento P2P reúne todos estos elementos. Al mantener el dinero dentro de las fronteras nacionales, conectar necesidades complementarias y aplicar el tipo interbancario con comisiones fijas mínimas, CashSwap Club ayuda a que las familias reciban una parte mayor de cada dólar enviado. Antes del próximo envío, lo más fiable es comparar cifras reales: basta con probar el simulador de tipo de cambio en directo de CashSwap Club para ver en segundos cuántos dólares llegarán exactamente a los seres queridos en El Salvador.
Las opciones más seguras combinan conexiones cifradas, identidades verificadas y una entrega trazable, como un abono en una cuenta en dólares de bancos como Banco Agrícola, Banco Cuscatlán o Banco Davivienda, o en un monedero digital regulado. Activar la autenticación en dos pasos añade una capa de protección importante.
Las transferencias bancarias internacionales pueden tardar varios días hábiles. Con el emparejamiento P2P, el plazo depende sobre todo de encontrar una contraparte y de la velocidad de la transferencia nacional en El Salvador, lo que suele evitar los retrasos de varios días.
El Salvador utiliza el dólar estadounidense, por lo que quienes envían en USD no necesitan ninguna conversión. Quienes envían en euros, libras o dólares canadienses sí afrontan una conversión, de ahí la importancia de comparar el tipo ofrecido con el tipo real del mercado.
Las plataformas P2P operan dentro de marcos normativos que incluyen la verificación KYC y las obligaciones de prevención del blanqueo de capitales. En CashSwap Club, cada usuario está verificado y cada transacción es evaluada por ambas partes, lo que refuerza la confianza y la responsabilidad.

Nuestra plataforma de intercambio de divisas y transferencias de dinero entre particulares está en desarrollo. Estamos preparando una solución que te permitirá intercambiar divisas de forma segura y sin complicaciones.
Para ser de los primeros en enterarte y no perderte nada del lanzamiento, suscríbete a nuestro boletín informativo.
Nota sobre los elementos visuales : En aras de la transparencia, le informamos que las imágenes que ilustran este artículo han sido creadas mediante herramientas de generación por inteligencia artificial (IA).
© CashSwap Club 2026 - Todos los derechos reservados
Diseñado con ❤️ en París • Fabricado en Francia 🇫🇷
 Inglés