México se encuentra en el centro de uno de los corredores de remesas más importantes del mundo. Según el Banco de México, el país ha recibido más de 60.000 millones de dólares anuales en los últimos años, enviados principalmente por trabajadores mexicanos que viven en Estados Unidos, pero también desde Canadá, España y otros países europeos. Estas remesas pagan la despensa, la renta, los útiles escolares, la atención médica y pequeños negocios familiares en estados como Michoacán, Jalisco, Guanajuato, Oaxaca o Chiapas. Para millones de hogares no son un extra, sino un sostén esencial.
Cada vez que alguien decide enviar dinero a México, surgen las mismas dos preguntas: ¿cuánto costará realmente la transferencia y en cuánto tiempo recibirá el dinero la familia? La respuesta depende de mucho más que la comisión que aparece en una página web. Los márgenes sobre el tipo de cambio, los cargos por recepción en los bancos mexicanos y las comisiones por retiro en efectivo pueden reducir discretamente la cantidad que llega a los seres queridos. Este artículo compara cómo gestionan las transferencias entrantes los canales tradicionales y bancos mexicanos como BBVA México, Banorte y Santander México, explica las opciones locales de cobro SPEI y OXXO, y muestra cómo el matching Peer-to-Peer (P2P, de persona a persona) de CashSwap Club ofrece una alternativa más transparente.
El flujo de remesas entre Estados Unidos y México es uno de los mayores corredores bilaterales de dinero del planeta. Las remesas representan una parte significativa del producto interno bruto mexicano y, en muchas comunidades rurales, superan a los salarios locales como fuente de ingresos del hogar. Para una familia de un pueblo de Zacatecas, un envío mensual de 300 dólares puede cubrir buena parte de los gastos básicos.
En este contexto, incluso las pequeñas diferencias de costo tienen un impacto considerable. Una pérdida combinada del 4 % sobre un envío de 300 dólares equivale a 12 dólares al mes, es decir, 144 dólares al año: el equivalente a varias semanas de despensa para muchas familias. Multiplicados por millones de remitentes, los márgenes ocultos suponen miles de millones de dólares que salen de las comunidades migrantes en lugar de apoyarlas. Por eso la transparencia sobre las comisiones de transferencia y el tipo de cambio no es un detalle técnico, sino una cuestión de justicia financiera.
La diáspora, además, es muy diversa. Trabajadores de la construcción y del campo en Texas y California, empleados de restaurantes en Chicago, trabajadores temporales en Canadá, estudiantes en Madrid y profesionales en Nueva York tienen necesidades distintas: algunos prefieren depositar directamente en una cuenta bancaria, otros necesitan que un familiar sin cuenta pueda retirar efectivo cerca de casa. Toda comparación honesta debe tener en cuenta estas realidades.
Antes de comparar a los bancos mexicanos, conviene entender en qué momentos aparecen los costos a lo largo del recorrido de una transferencia internacional clásica.
El costo más importante, y el menos visible, es el margen aplicado al tipo de cambio entre el dólar estadounidense y el peso mexicano (USD/MXN). El tipo de cambio real del mercado, también llamado tipo interbancario o tipo medio, es el punto intermedio entre los precios de compra y de venta en los mercados mundiales de divisas. Los bancos y muchas empresas de remesas aplican su propio tipo, menos favorable. Un envío anunciado como «sin comisiones» puede costar varios puntos porcentuales solo por la conversión. Este mecanismo se explica con detalle en el artículo sobre por qué el tipo de cambio bancario difiere del tipo real.
Las transferencias bancarias internacionales tradicionales suelen pasar por SWIFT, una red mundial de mensajería que conecta a los bancos. SWIFT transmite instrucciones de pago, no el dinero en sí. Cuando el banco emisor y el receptor no tienen una relación directa, uno o varios bancos corresponsales intervienen en el pago, y cada uno puede descontar una comisión. La familia en México puede recibir menos de lo previsto sin saber por qué.
Los costos no terminan cuando el dinero llega a México. Según el banco y el tipo de cuenta, una transferencia internacional entrante puede generar una comisión por recepción. Los servicios de retiro en efectivo también pueden incluir comisiones en uno u otro extremo de la operación. Sumados, la comisión de envío, el margen cambiario, los cargos de intermediarios y los costos de recepción pueden representar una parte considerable de un envío modesto.
Una transferencia bancaria internacional hacia México suele tardar de uno a varios días hábiles, sobre todo cuando hay fines de semana, días festivos en Estados Unidos o en México, o revisiones de cumplimiento. Ante una necesidad urgente, como una cuenta de hospital, esta incertidumbre se suma al costo.
El sector bancario mexicano está dominado por unas pocas grandes instituciones. Las tarifas cambian con frecuencia y dependen del tipo de cuenta, por lo que los importes exactos deben comprobarse siempre en la página oficial de comisiones de cada banco o en los recursos mexicanos de protección al consumidor antes de enviar dinero. La comparativa siguiente se centra, por tanto, en los criterios que más importan, y no en cifras que pueden quedar desactualizadas rápidamente.
BBVA México es el mayor banco del país por activos y número de clientes. Su aplicación móvil es ampliamente utilizada y permite transferencias nacionales por SPEI, que suelen ser económicas o gratuitas para personas físicas a través de canales digitales. En el caso de las transferencias internacionales entrantes, conviene verificar si el tipo de cuenta aplica una comisión por recepción de envíos del extranjero y qué tipo de cambio se usa al convertir los dólares en pesos.
Banorte es uno de los mayores bancos de capital mexicano, con fuerte presencia en todo el país. Como las demás grandes entidades, ofrece transferencias SPEI desde sus canales digitales y recibe transferencias internacionales. Los puntos clave a revisar son el tipo de cambio aplicado a los dólares recibidos, cualquier comisión por recepción de pagos internacionales y las condiciones de la cuenta del beneficiario.
Santander México, parte del grupo español Santander, resulta especialmente relevante para quienes envían dinero desde España y otros países europeos. Ofrece SPEI, transferencias internacionales y banca digital. Como en los demás casos, el costo real para quien recibe depende del tipo de cambio aplicado en la conversión y de las posibles comisiones por recepción.
La conclusión principal es clara: la forma más económica de entregar pesos consiste en apoyarse en los sistemas de pago nacionales de México, como SPEI, en lugar de en transferencias internacionales que generan márgenes cambiarios y cargos de intermediarios. El método completo se describe en la guía 2026 para enviar dinero a México al tipo de cambio interbancario.
SPEI (Sistema de Pagos Electrónicos Interbancarios) es el sistema de pagos electrónicos entre bancos operado por el Banco de México. Permite transferir dinero entre cuentas bancarias mexicanas mediante un número de cuenta de 18 dígitos llamado CLABE. SPEI funciona las 24 horas, y la mayoría de las transferencias se abonan en cuestión de segundos. Para un beneficiario con cuenta en BBVA México, Banorte, Santander México u otra institución participante, SPEI es la vía más rápida y, por lo general, la más barata para recibir pesos.
Una parte importante de la población, sobre todo en zonas rurales, sigue dependiendo del efectivo y no utiliza una cuenta bancaria tradicional. Aquí las grandes redes comerciales del país desempeñan un papel clave. OXXO, la mayor cadena de tiendas de conveniencia de México con decenas de miles de sucursales, y las tiendas Elektra vinculadas a Banco Azteca se utilizan ampliamente para servicios en efectivo. Según el servicio utilizado, el beneficiario puede retirar el dinero presentando en caja un código o número de referencia de retiro y una identificación oficial, sin necesidad de tener una cuenta bancaria. Las opciones y sus costos se detallan en la guía para enviar dinero con retiro en OXXO y Elektra en México.
El retiro en efectivo es fundamental para la inclusión financiera, pero suele implicar comisiones adicionales y obliga a desplazarse a una tienda. Siempre que sea posible, el depósito por SPEI sigue siendo la opción más eficiente, mientras que el retiro en efectivo atiende a las familias que lo necesitan.
CashSwap Club es un mercado de transferencias de dinero basado en el emparejamiento Peer-to-Peer. Su principio fundacional es que el dinero nunca cruza físicamente las fronteras. En lugar de enviar fondos a través de SWIFT y de bancos corresponsales, la plataforma pone en contacto a personas que necesitan intercambiar divisas en direcciones opuestas, de modo que cada lado del intercambio se liquida localmente.
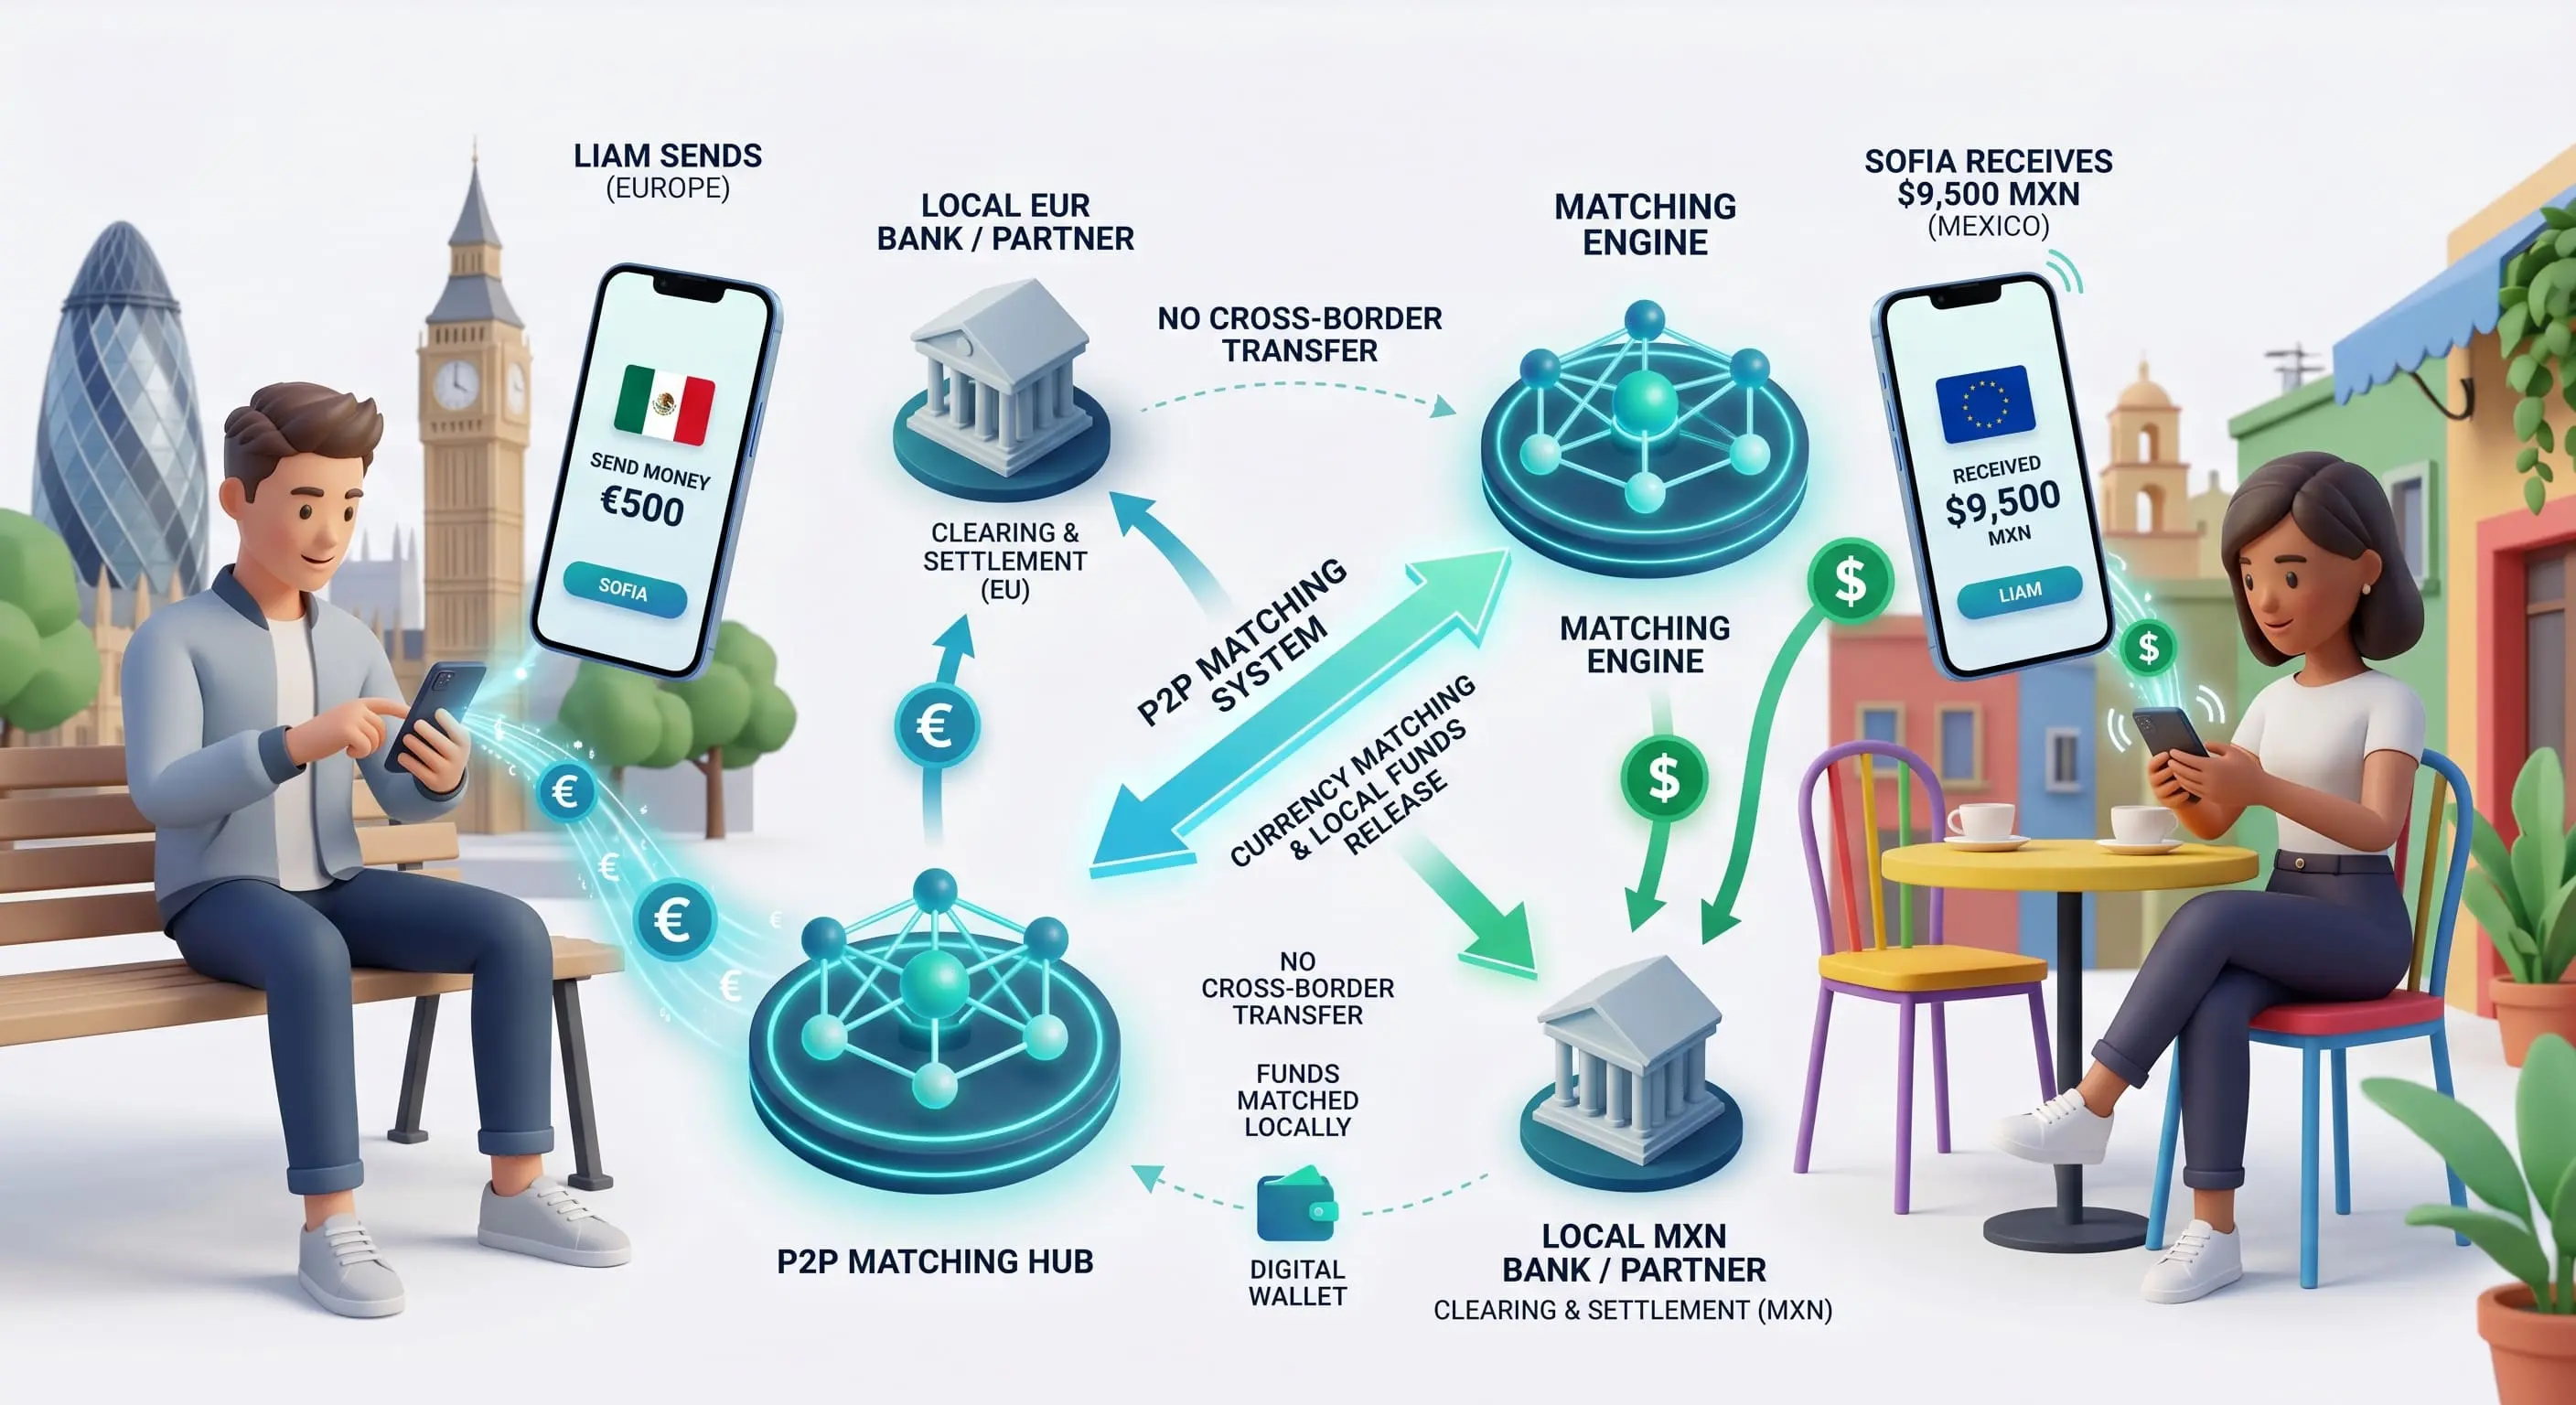
Cada usuario dispone en la plataforma de monederos (wallets) multidivisa en EUR, USD, GBP y CAD. Estos monederos pertenecen a los propios usuarios. Las transacciones dentro de la plataforma se realizan exclusivamente entre monederos de la misma divisa: los dólares circulan entre monederos en dólares y los euros entre monederos en euros. No se produce ninguna conversión dentro de los flujos internos de la plataforma.
El lado del intercambio en pesos mexicanos se realiza fuera de la plataforma, a través de canales nacionales mexicanos como SPEI o una solución local. Un ejemplo lo hace concreto. Carlos trabaja en Houston y quiere enviar dinero a su madre en Puebla. Al mismo tiempo, Mariana, que vive en la Ciudad de México, necesita dólares para pagar un curso en Estados Unidos. La plataforma empareja ambas necesidades. Los dólares de Carlos pasan al monedero en USD de Mariana en CashSwap Club, mientras que Mariana envía el equivalente en pesos a la madre de Carlos por SPEI. Ninguno de los dos importes cruza una frontera: sin comisiones SWIFT, sin bancos corresponsales y sin margen cambiario impuesto por un intermediario.
Como la oferta y la demanda se emparejan directamente, la plataforma puede ofrecer el tipo de cambio real del mercado en lugar de un tipo comercial inflado, con comisiones fijas mínimas que se muestran antes de confirmar. Quien envía sabe exactamente cuántos pesos recibirá su familia.
Cada transacción debe ser valorada por los dos usuarios una vez completado el intercambio. Esta evaluación mutua crea una reputación visible para cada miembro y fomenta comportamientos fiables y puntuales. Los principios de este modelo comunitario se exponen con detalle, y es posible conocer el manifiesto de CashSwap Club por unas remesas justas y transparentes.
Muchas familias reciben dinero cada quincena o cada mes. Para estas necesidades periódicas, la guía completa para automatizar las transferencias de dinero recurrentes explica cómo planificar los pagos y evitar la presión de última hora. Y como la rapidez del emparejamiento mejora a medida que más miembros se unen a un corredor, los usuarios de la diáspora que invitan a sus familiares benefician a todos; los detalles se explican en el artículo sobre el programa de referidos de transferencias para ganar bonos P2P.
KYC son las siglas de «Know Your Customer», es decir, «conozca a su cliente»: la obligación legal de los proveedores de servicios financieros de verificar la identidad de sus usuarios. Cada miembro de CashSwap Club se verifica antes de poder intercambiar dinero, de modo que cada contraparte es una persona identificada. Esto ayuda a prevenir el fraude, la suplantación de identidad y el uso indebido de la plataforma.
Los controles de prevención del lavado de dinero (conocidos como AML por sus siglas en inglés) complementan el KYC: vigilan la actividad inusual, aplican límites cuando corresponde y facilitan la cooperación con las autoridades cuando la ley lo exige. Estas medidas protegen a los usuarios honrados y al sistema financiero en su conjunto.
Las transacciones dentro de la plataforma se realizan únicamente entre monederos de la misma divisa, y los pagos locales pasan por canales regulados como SPEI y bancos mexicanos supervisados. Cada movimiento deja así un registro trazable, a diferencia de los envíos informales de efectivo, en los que los fondos circulan sin documentación.
La valoración mutua obligatoria añade una protección comunitaria por encima de los controles normativos. Los miembros pueden consultar el historial de sus contrapartes, y las valoraciones negativas repetidas pueden conllevar restricciones.
Encontrar la mejor aplicación de transferencias para México implica comparar el costo total y el plazo de entrega, no solo la comisión anunciada.
En la práctica, eliminar el margen de conversión y los bancos intermediarios suele significar más pesos para la familia, sobre todo en envíos recurrentes. A lo largo de un año, la diferencia puede ser considerable para los hogares que dependen de las remesas.
Bancos mexicanos como BBVA México, Banorte y Santander México ofrecen servicios nacionales eficientes a través de SPEI, y redes como OXXO mantienen el efectivo al alcance de las familias sin cuenta bancaria. El punto débil sigue siendo el tramo internacional, donde los márgenes cambiarios y las comisiones de intermediarios reducen discretamente las remesas. Al emparejar a remitentes en el extranjero con contrapartes que pagan pesos localmente, CashSwap Club conecta a la diáspora con los sistemas de pago rápidos de México al tipo de cambio real del mercado, con comisiones fijas mínimas y total visibilidad.
La forma más sencilla de comprobar la diferencia es comparar cifras reales. Quien envía puede consultar el simulador de tipo de cambio en directo de CashSwap Club para saber exactamente cuántos pesos recibiría un ser querido en México al tipo interbancario real, antes de comprometerse a nada.
El plazo depende sobre todo de la rapidez con la que se encuentra una contraparte. Una vez que esta paga al beneficiario por SPEI, los pesos suelen abonarse en segundos, incluso fuera del horario bancario.
Sí, los servicios de retiro en efectivo permiten cobrar el dinero en tiendas como OXXO o Elektra con un código de retiro y una identificación oficial. La disponibilidad y los costos dependen del servicio utilizado, por lo que el depósito por SPEI sigue siendo la opción más rápida y económica cuando es posible.
Las comisiones de BBVA México, Banorte y Santander México varían según el tipo de cuenta y cambian con el tiempo, por lo que conviene consultar sus tarifas oficiales. En la mayoría de los casos, el mayor costo es el margen sobre el tipo de cambio y no la comisión por recepción; por eso usar el tipo interbancario es lo que marca la mayor diferencia.
En CashSwap Club, cada usuario está verificado (KYC), se aplican controles contra el lavado de dinero y todos los flujos son trazables mediante monederos de la misma divisa y canales mexicanos regulados como SPEI. Además, cada intercambio es valorado por ambas partes.

Nuestra plataforma de intercambio de divisas y transferencias de dinero entre particulares está en desarrollo. Estamos preparando una solución que te permitirá intercambiar divisas de forma segura y sin complicaciones.
Para ser de los primeros en enterarte y no perderte nada del lanzamiento, suscríbete a nuestro boletín informativo.
Nota sobre los elementos visuales : En aras de la transparencia, le informamos que las imágenes que ilustran este artículo han sido creadas mediante herramientas de generación por inteligencia artificial (IA).
© CashSwap Club 2026 - Todos los derechos reservados
Diseñado con ❤️ en París • Fabricado en Francia 🇫🇷
 Inglés