Le Liban traverse depuis plusieurs années une crise économique et financière sans précédent, marquée par des restrictions bancaires sévères et une dévaluation drastique de la livre libanaise. Dans ce contexte complexe, le soutien de la diaspora s'est imposé comme un pilier fondamental pour assurer la survie économique des familles restées au pays. Face aux coûts exorbitants et à la lenteur des circuits bancaires traditionnels, de nouvelles solutions technologiques émergent pour faciliter les transferts de fonds. Ce guide analyse les méthodes disponibles pour envoyer de l'argent au Liban en toute légalité, en mettant en lumière des alternatives innovantes telles que le matching peer-to-peer.
Depuis le début de la crise financière, le système bancaire libanais, incarné par des institutions majeures telles qu'Audi Bank, Blom Bank et Byblos Bank, a mis en place des restrictions drastiques sur les retraits et les transferts de devises étrangères. Pour les foyers résidant au Liban, l'accès aux liquidités en devises fortes est devenu un parcours du combattant. Dans ce paysage, les flux financiers envoyés par les membres de la diaspora constituent une bouffée d'oxygène indispensable. Ces transferts permettent de couvrir les dépenses quotidiennes, les frais de santé et l'éducation.
Les modes de réception locaux se sont adaptés à cette situation de crise. Les bénéficiaires privilégient massivement le retrait physique d'espèces en "Fresh Dollars" (USD) ou en livres libanaises via des réseaux d'agences et des services de transfert d'argent agréés. Pour approfondir les spécificités de ces flux financiers, il est utile de consulter le guide complet sur la transmission de fonds en devises fraîches vers le territoire libanais. Cependant, la pérennité de cette solidarité familiale dépend grandement de la capacité à envoyer argent le Liban sans se heurter aux barrières des frais abusifs.
Le système SWIFT traditionnel, historiquement utilisé pour les virements internationaux, présente de nombreux inconvénients lorsqu'il s'agit de soutenir des proches dans des zones en crise. Les banques traditionnelles imposent des délais de traitement longs et incertains. Pour comprendre les mécanismes qui régissent ces retards, l'analyse des délais réels de traitement des virements internationaux instantanés apporte un éclairage technique précieux. De plus, les coûts s'accumulent rapidement : frais d'envoi fixes, commissions de change déguisées et marges appliquées sur le taux de change réel du marché.
Les intermédiaires multiples prélèvent une part importante de la somme initiale, réduisant d'autant le montant final reçu par les proches. Pour éviter ces désagréments, il est conseillé de se renseigner sur les pièges tendus par les institutions financières classiques en consultant les recommandations pour éviter les pièges des banques lors de transferts d'argent à l'étranger. La recherche d'une transparence totale pour suivre son virement en temps réel devient alors une priorité absolue pour l'expéditeur.
Face aux imperfections du système bancaire classique, les technologies financières décentralisées proposent des approches novatrices. CashSwap Club repose sur un modèle de marketplace fondé sur le matching Peer-to-Peer (P2P). Le principe fondamental de cette architecture réside dans le fait que l'argent ne traverse jamais physiquement les frontières internationales. La plateforme gère des portefeuilles (wallets) multi-devises (EUR, USD, GBP et CAD) appartenant aux utilisateurs, et les transactions s'effectuent exclusivement entre portefeuilles de même devise sur la plateforme. Les flux en devises locales transitent quant à eux hors plateforme, par le biais de virements bancaires nationaux ou de solutions locales sécurisées.
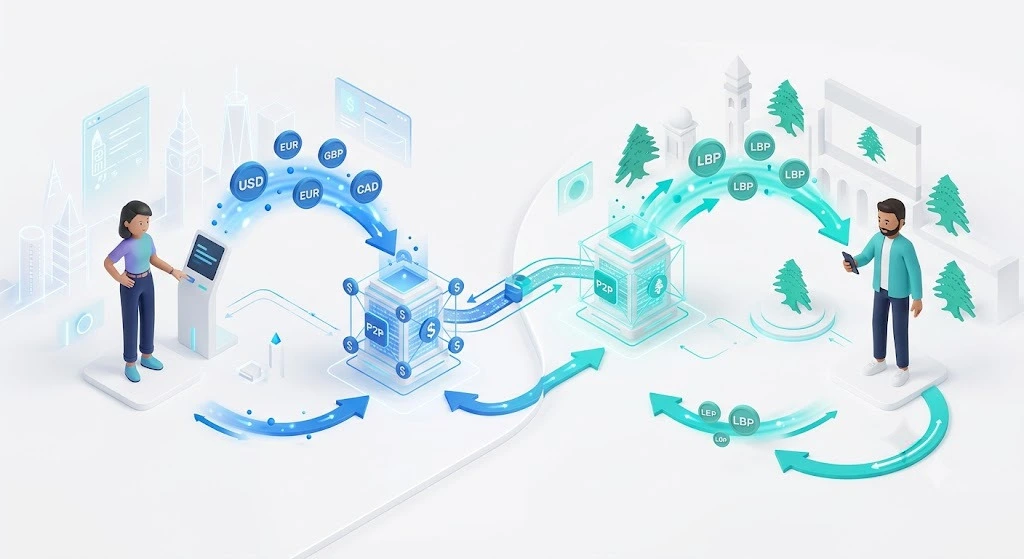
Ce système ingénieux permet de faire correspondre parfaitement l'offre et la demande entre utilisateurs ayant des besoins symétriques, éliminant ainsi les coûts superflus des intermédiaires traditionnels. Pour appréhender les mutations du secteur financier et l'impact des nouvelles technologies, l'analyse du rôle et de la stabilité des actifs numériques dans les transferts d'argent offre une perspective élargie. Grâce à ce mécanisme de mise en relation directe, la plateforme applique le taux de change réel du marché, garantissant une équité totale pour chaque transaction. Ceux qui souhaitent s'engager dans cette démarche de partage peuvent découvrir les valeurs fondatrices en consultant le manifeste officiel de la plateforme.
L'utilisation d'une marketplace P2P pour soutenir ses proches s'articule autour de quelques étapes simples et balisées, conçues pour garantir une expérience fluide et sécurisée. La première étape consiste à créer un compte sur l'application et à valider son identité conformément aux exigences réglementaires en vigueur. Une fois le profil configuré, l'utilisateur alimente son portefeuille numérique dans sa devise d'origine (EUR, USD, GBP ou CAD).
L'expéditeur exprime ensuite son besoin de transfert en spécifiant le montant souhaité. Le système de matching se charge de trouver un utilisateur dont les critères correspondent pour effectuer la contre-partie locale. Une fois le virement national effectué par les canaux locaux convenus et la contre-valeur validée sur le portefeuille de destination, la transaction est finalisée. Cette méthode s'impose progressivement comme la meilleure application de transfert pour optimiser la rapidité et réduire les frais de transfert.
La sécurité des fonds et la conformité juridique constituent les pierres angulaires de toute plateforme financière moderne. Le respect des procédures KYC (Know Your Customer) est obligatoire pour identifier chaque utilisateur, prévenir le blanchiment de capitaux et garantir un environnement de confiance. De plus, pour pallier l'absence d'intermédiaire institutionnel centralisé, la plateforme met en place un mécanisme rigoureux de réassurance : chaque transaction est obligatoirement évaluée par les deux utilisateurs à la fin de l'échange.
Ce système de notation bidirectionnelle permet d'écarter les profils non fiables et de valoriser les membres actifs les plus sérieux. Pour comprendre en détail le fonctionnement de cette gouvernance communautaire, il est recommandé de lire l'article consacré à la confiance et au système de notation sur les plateformes P2P. Cette transparence accrue protège l'ensemble de la communauté et garantit que chaque opération s'effectue dans le respect des cadres légaux internationaux et locaux.
Grâce au système de matching P2P et aux compensations locales, les délais sont considérablement réduits par rapport aux circuits bancaires traditionnels. La plupart des transactions s'effectuent en quelques heures, selon la réactivité des participants et la disponibilité des modes de paiement locaux.
En éliminant les intermédiaires bancaires multiples et en s'appuyant sur un système de mise en relation directe entre portefeuilles de même devise, la plateforme applique le taux de change réel du marché (taux interbancaire) sans y ajouter de marges cachées.
Oui. La plateforme respecte strictement les réglementations en vigueur, notamment à travers des procédures d'identification rigoureuses (KYC). Les flux en devises locales s'appuient sur des virements nationaux légaux, tandis que les soldes en devises numériques restent confinée dans les portefeuilles gérés.
Le système intègre des protocoles de résolution de litiges adossés au système de notation et à l'accompagnement du support. L'évaluation obligatoire en fin de transaction par les deux parties incite à un comportement exemplaire et sécurise chaque échange.

Notre plateforme de change et de transfert d'argent entre particuliers est en cours de développement. Nous préparons une solution qui permettra d'échanger vos devises pour vous garantir une expérience fluide et sécurisée.
Faites partie des premiers informés pour ne rien manquer du lancement, rejoignez le club en vous inscrivant à notre newsletter.
Mention relative aux visuels : Dans un souci de transparence, nous vous informons que les images illustrant cet article ont été créées via des outils de génération par intelligence artificielle (IA).
© CashSwap Club 2026 - All rights reserved
Designed with ❤️ in Paris • Made in France 🇫🇷
 English