Les fonds envoyés par les Égyptiens de l'étranger figurent parmi les principales sources de devises du pays. Des pays du Golfe à l'Europe, en passant par le Royaume-Uni et l'Amérique du Nord, des millions de travailleurs, de cadres et d'étudiants égyptiens envoient régulièrement de l'argent au pays pour soutenir leurs parents, régler des frais de scolarité, financer un mariage, construire une maison ou simplement couvrir le budget mensuel du foyer. Pour ces familles, chaque livre compte, et chaque retard peut avoir des conséquences bien réelles.
Quiconque souhaite envoyer de l'argent en Égypte se pose les deux mêmes questions : combien ce transfert va-t-il réellement coûter, et en combien de temps la famille recevra-t-elle l'argent ? La réponse dépend largement du canal choisi. Les circuits traditionnels passant par les grandes banques égyptiennes comme la National Bank of Egypt (NBE), la Banque Misr et la CIB (Commercial International Bank) restent fiables et très utilisés, mais ils impliquent des marges de conversion, des frais d'intermédiaires et, parfois, des files d'attente aux guichets. Une approche plus récente, la compensation directe Peer-to-Peer (P2P, c'est-à-dire de particulier à particulier), met en relation des besoins complémentaires afin que l'argent ne traverse jamais physiquement les frontières. Cet article compare objectivement ces deux modèles pour permettre à chaque expéditeur de faire un choix éclairé.
Le paysage des paiements en Égypte a profondément évolué ces dernières années. Aux côtés des agences bancaires traditionnelles, des outils numériques permettent désormais de recevoir et de déplacer des livres égyptiennes (EGP) rapidement et simplement. Comprendre ces modes de réception est essentiel, car la rapidité et le coût d'un transfert dépendent en grande partie de la manière dont l'argent est finalement remis au bénéficiaire.
La National Bank of Egypt et la Banque Misr sont les deux plus grandes banques publiques du pays, avec des réseaux d'agences très étendus qui couvrent aussi bien les grandes villes que les petites localités et les zones rurales. La CIB est la première banque du secteur privé, reconnue pour ses services numériques et sa forte présence auprès des clientèles urbaines et professionnelles. Ces trois établissements reçoivent les virements internationaux et proposent des comptes en livres égyptiennes et en devises étrangères. Pour de nombreuses familles, un dépôt sur un compte dans l'une de ces banques reste le moyen le plus familier et le plus traçable de recevoir des fonds.
InstaPay est l'application nationale de paiement instantané égyptienne, lancée sous la supervision de la Banque centrale d'Égypte. Elle permet d'envoyer de l'argent entre comptes bancaires, cartes et portefeuilles mobiles en temps réel, à toute heure, à l'aide d'un simple identifiant comme un numéro de téléphone ou une adresse de paiement. Pour les bénéficiaires de transferts, InstaPay change la donne : une fois les fonds entrés dans le système bancaire égyptien, ils peuvent circuler d'une banque à l'autre presque instantanément, sans passage en agence.
Les portefeuilles mobiles comme Vodafone Cash, ainsi que les services comparables proposés par d'autres opérateurs télécoms et par les banques, permettent de stocker, d'envoyer et de retirer des livres égyptiennes directement depuis un téléphone. Ces portefeuilles sont particulièrement précieux pour les personnes sans compte bancaire classique ou éloignées d'une agence. Les fonds peuvent être retirés dans des points partenaires ou aux distributeurs, servir à régler des factures ou être transférés vers d'autres portefeuilles et comptes.
Chacune de ces options présente des atouts, et le choix dépend des habitudes et de la localisation du bénéficiaire. Un panorama complet des canaux disponibles figure dans le guide pour transférer de l'argent vers l'Égypte au meilleur coût.
Des banques comme la NBE, la Banque Misr ou la CIB sont des institutions solides, et la sécurité qu'elles offrent est bien réelle. Le problème tient moins à la banque destinataire qu'à la chaîne internationale qui achemine l'argent depuis l'étranger, et à la manière dont les coûts sont présentés à l'expéditeur.
Lorsque des euros, des livres sterling, des dollars américains ou canadiens sont convertis en livres égyptiennes, le taux appliqué est rarement le taux réel du marché. Les banques émettrices et de nombreux prestataires appliquent leur propre taux, qui intègre une marge au-dessus du taux interbancaire (le taux auquel les banques s'échangent les devises entre elles). Les frais de transfert affichés peuvent paraître modestes, mais le coût réel se cache souvent dans la conversion. L'analyse consacrée au duel marketplace contre banque et les frais cachés du transfert d'argent montre comment ces marges s'accumulent au fil du temps.
La plupart des virements bancaires internationaux transitent par le réseau SWIFT, un système de messagerie mondial reliant les banques entre elles. Lorsque la banque émettrice et la banque égyptienne destinataire n'ont pas de relation directe, le paiement passe par une ou plusieurs banques correspondantes, chacune pouvant prélever des frais. Des frais de réception peuvent également être facturés au bénéficiaire. Résultat : la famille reçoit parfois moins que prévu, sans détail clair de qui a prélevé quoi.
Un virement international peut mettre plusieurs jours ouvrés avant d'arriver sur un compte à la NBE, à la Banque Misr ou à la CIB, surtout lorsque des contrôles de conformité, des week-ends ou des jours fériés interviennent. La semaine bancaire égyptienne diffère par ailleurs de celle de l'Europe et de l'Amérique du Nord, ce qui peut ajouter des délais lorsque le virement est lancé à l'approche d'un week-end.
Au-delà des frais, le contexte égyptien présente des défis spécifiques que la diaspora connaît bien.
La livre égyptienne a subi plusieurs dévaluations importantes ces dernières années. Pendant de longues périodes, un écart a existé entre le taux officiel et les taux pratiqués sur le marché informel, source de confusion et de risques pour les familles. Après l'évolution de la Banque centrale d'Égypte vers un régime de change plus flexible en 2024, cet écart s'est largement réduit et le taux bancaire officiel est redevenu la principale référence. Pour l'expéditeur, choisir un canal qui applique le taux réel du marché, sans marge ajoutée, est donc plus important que jamais. Ces mouvements interagissent aussi avec l'inflation intérieure, comme l'explique l'article sur l'inflation et le vrai coût pour le pouvoir d'achat de la diaspora.
Le retrait d'espèces en agence ou au guichet d'un service de transfert reste courant, mais il implique souvent des déplacements, du temps d'attente, des horaires d'ouverture limités et des contrôles de documents. En période de forte demande, par exemple avant les fêtes religieuses ou la rentrée scolaire, les files peuvent être longues. Pour des parents âgés ou des personnes vivant dans des zones isolées, c'est une contrainte réelle. Le comparatif entre marketplace en ligne et agence locale montre à quel point la remise numérique élimine une grande partie de ces frictions.
La compensation directe P2P repose sur une idée simple : à tout moment, certaines personnes veulent envoyer de l'argent vers l'Égypte, tandis que d'autres, en Égypte ou disposant de livres égyptiennes, ont besoin de devises à l'étranger. Au lieu de faire circuler l'argent à travers les frontières via une chaîne de banques, un système de matching met en relation ces besoins complémentaires afin que chaque volet de l'échange soit réglé localement.
Sur CashSwap Club, l'argent ne voyage jamais à l'international. La plateforme gère des portefeuilles (wallets) multi-devises appartenant aux utilisateurs, en EUR, USD, GBP et CAD. Les transactions sur la plateforme s'effectuent exclusivement entre portefeuilles de même devise. Le flux en livres égyptiennes transite hors plateforme, via des virements bancaires nationaux ou des solutions locales comme InstaPay ou un portefeuille mobile.
Prenons l'exemple d'un expéditeur installé à Paris qui souhaite aider ses parents à Alexandrie, et d'un utilisateur disposant de livres égyptiennes mais ayant besoin d'euros, par exemple pour financer des études en France. La plateforme les met en relation. L'expéditeur transfère des euros vers le portefeuille EUR de la contrepartie sur la plateforme, tandis que la contrepartie envoie l'équivalent en livres égyptiennes via InstaPay sur le compte des parents à la Banque Misr, ou sur leur portefeuille Vodafone Cash. Chaque volet est une opération nationale, dans une seule devise. Aucune banque correspondante n'intervient, et l'échange s'effectue au taux réel du marché avec des frais fixes minimes et transparents.
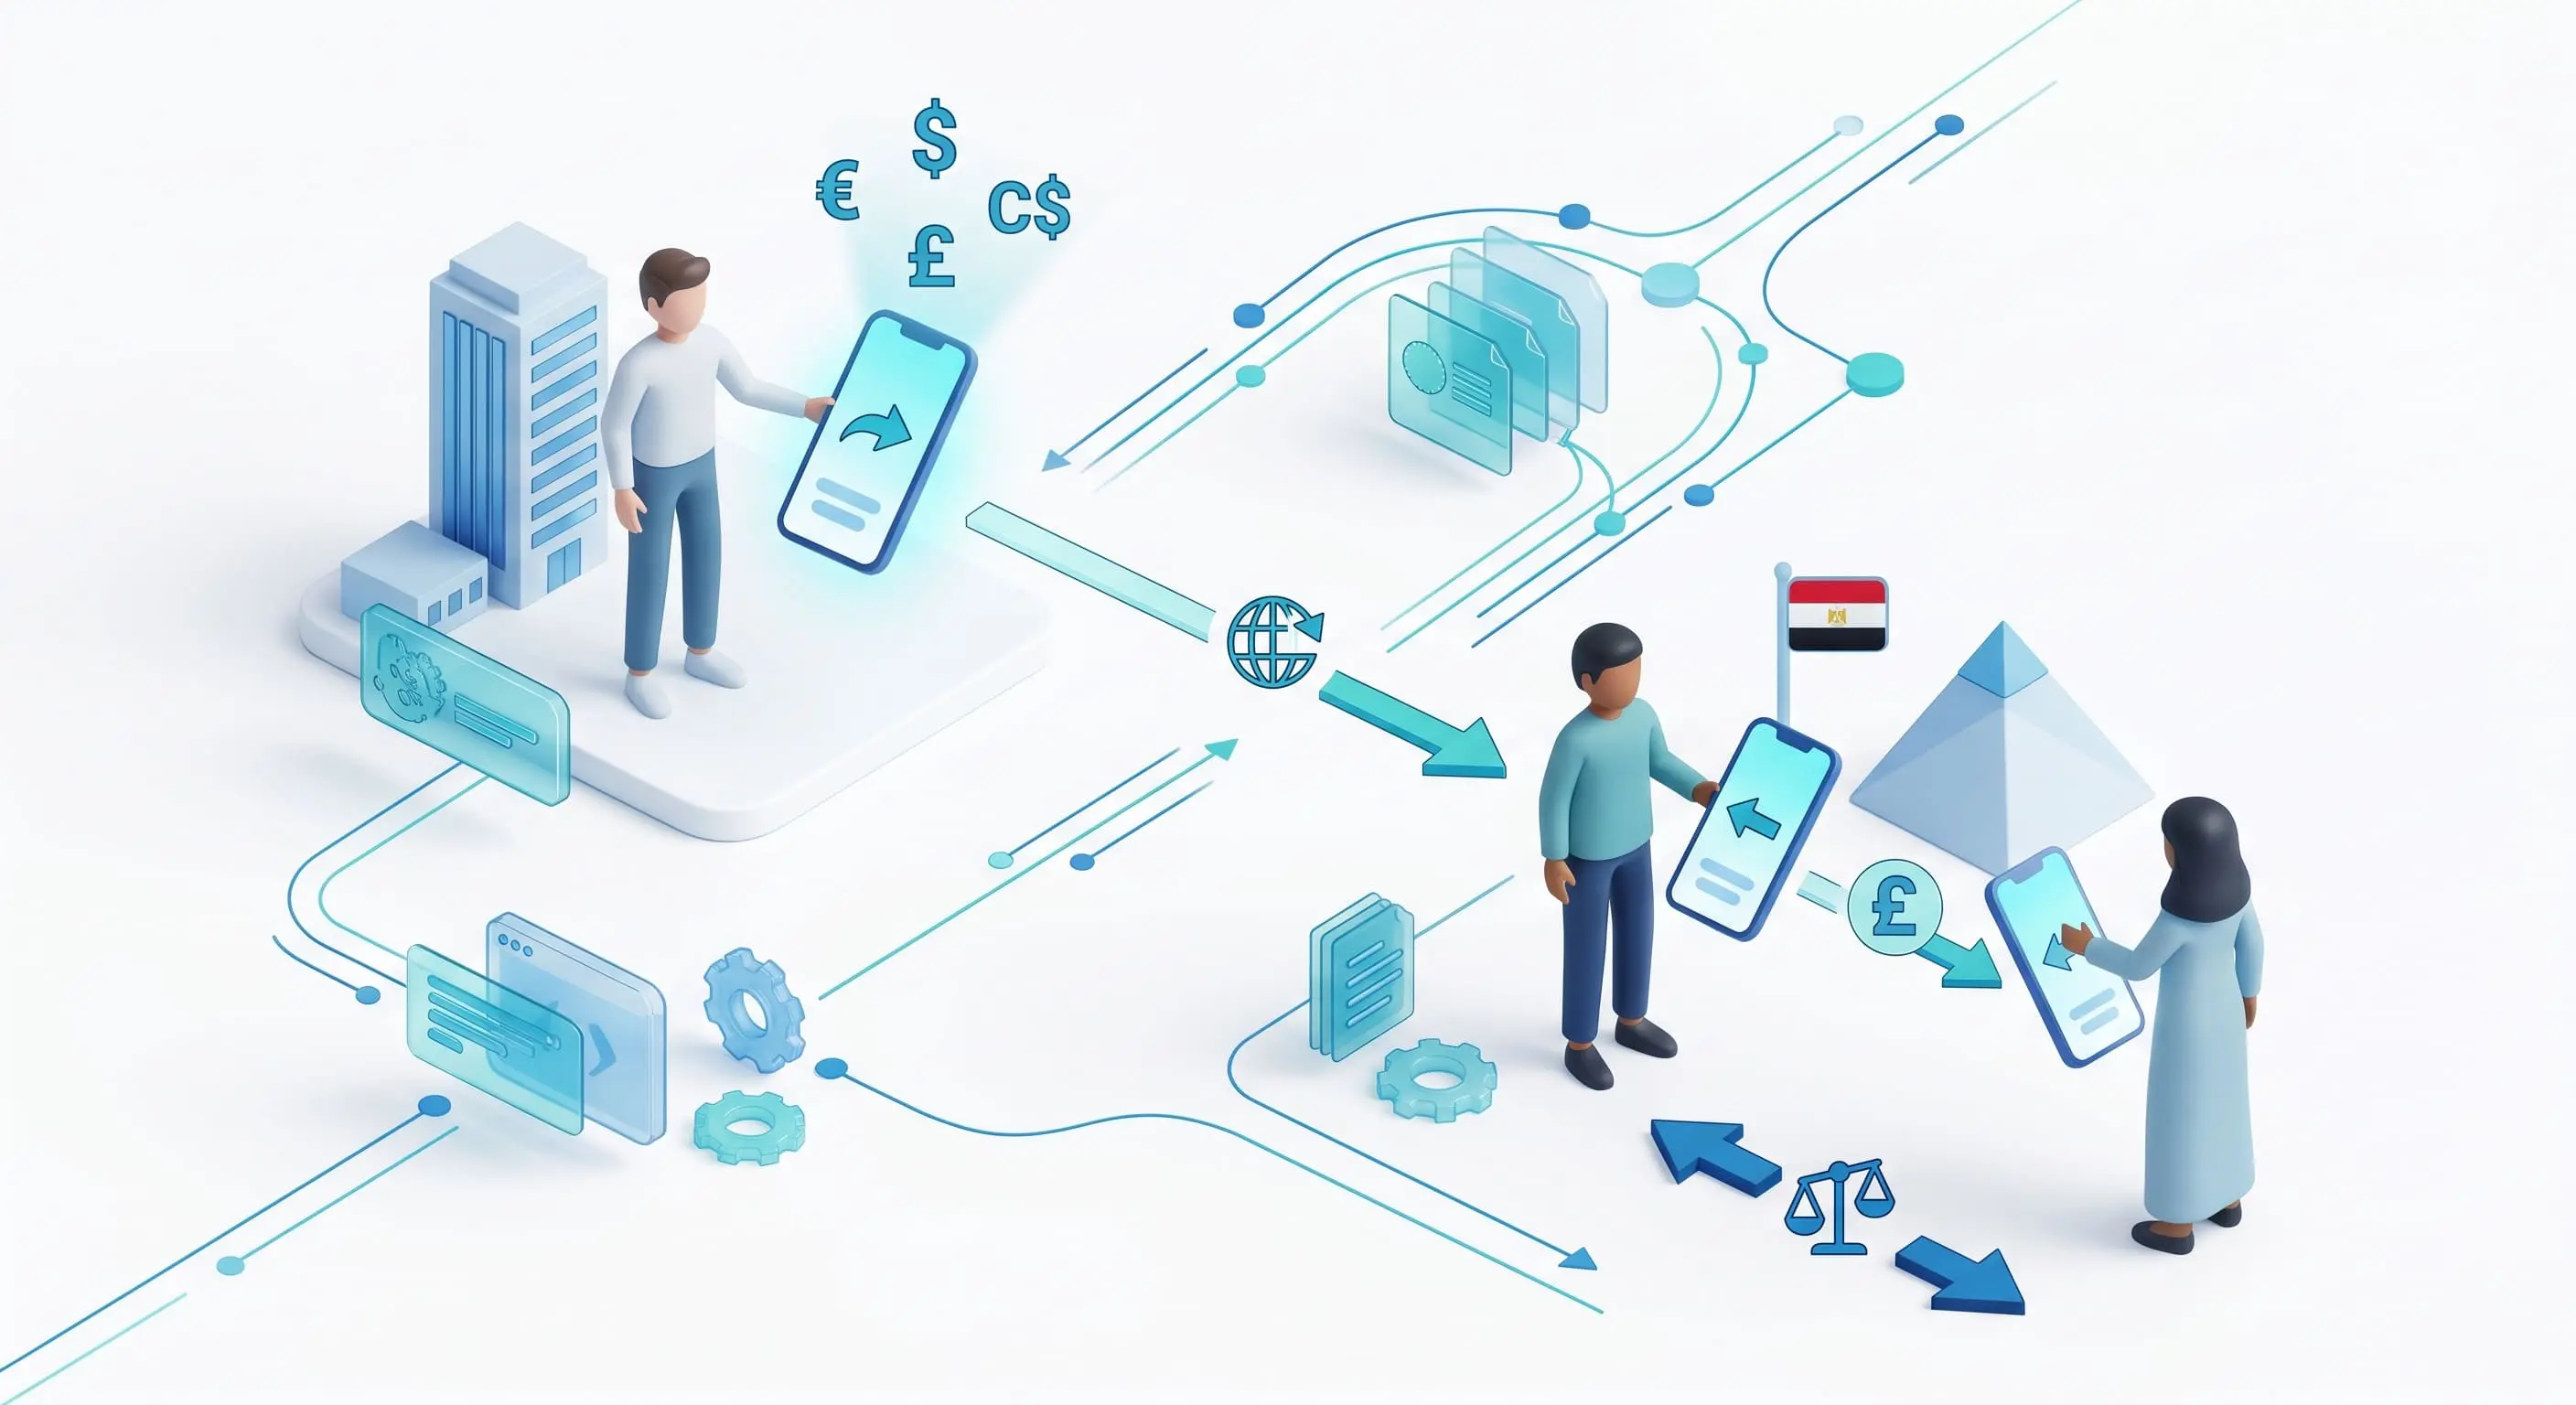
L'échange reposant sur le taux réel du marché, qui suit désormais de près le taux interbancaire officiel en Égypte, l'expéditeur sait à l'avance combien de livres égyptiennes la famille recevra. Aucune marge de conversion ne s'y ajoute, et aucune exposition aux taux du marché informel. La remise via InstaPay ou un portefeuille mobile évite en outre tout déplacement en agence et toute attente au guichet.
La structure de coût est simple : le taux réel du marché et des frais fixes affichés avant confirmation. Le délai dépend principalement de la rapidité avec laquelle une contrepartie compatible est trouvée et de la vitesse du virement local. InstaPay fonctionnant en temps réel, le volet égyptien peut être très rapide une fois le matching effectué, même si le délai peut varier selon le montant et la paire de devises. Pour les montants importants, comme un achat immobilier, des précautions spécifiques s'appliquent, détaillées dans le guide pour investir dans l'immobilier en Égypte avec un transfert sécurisé.
Chaque transaction doit obligatoirement être évaluée par les deux utilisateurs à la fin de l'échange. Cette notation croisée crée un historique visible pour chaque participant et encourage les comportements fiables au sein de la communauté. Les valeurs d'équité et de solidarité qui fondent cette approche sont présentées dans le manifeste de CashSwap Club pour des transferts d'argent équitables et solidaires.
Plus la communauté compte de membres, plus le matching devient rapide et fluide pour tous. La plateforme encourage donc les utilisateurs à inviter leurs proches de la diaspora, et le programme de parrainage pour gagner des bonus sur les transferts d'argent en P2P explique comment cette dynamique peut aussi générer des récompenses.
Le KYC impose aux services financiers de confirmer l'identité de leurs utilisateurs, généralement au moyen d'une pièce d'identité et parfois d'informations complémentaires. Dans un modèle P2P, cette vérification garantit que chaque contrepartie est une personne réelle et identifiée, ce qui complique considérablement toute tentative de fraude.
Les plateformes financières sont également soumises aux règles de lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT), qui imposent la surveillance des opérations inhabituelles et la coopération avec les autorités lorsque cela est nécessaire. En Égypte, le système bancaire, InstaPay et les portefeuilles mobiles fonctionnent sous la supervision de la Banque centrale d'Égypte, tandis que les pays d'envoi disposent de leurs propres régulateurs. Ces cadres protègent les utilisateurs honnêtes en maintenant un écosystème sain.
La protection des fonds dépend du cadre réglementaire applicable et de la séparation entre l'argent des utilisateurs et celui de l'entreprise. Le dossier complet sur la régulation financière et la protection des fonds des utilisateurs détaille le rôle des autorités de supervision et les garanties existantes.
Les banques égyptiennes comme la NBE, la Banque Misr et la CIB restent des institutions fiables, et des outils comme InstaPay et Vodafone Cash ont rendu la réception d'argent plus rapide que jamais. Le maillon faible se situe souvent dans le volet international : marges de conversion, prélèvements des banques correspondantes et délais de traitement qui réduisent ce que la famille reçoit réellement. La compensation directe P2P répond à ces enjeux en maintenant chaque volet de l'échange au niveau local, en appliquant le taux réel du marché et en affichant des frais fixes dès le départ.
Pour comparer frais de transfert et taux de change, la méthode la plus fiable consiste à regarder le montant final reçu plutôt que les frais affichés. Avant le prochain envoi, il suffit de tester le simulateur de taux de change en direct de CashSwap Club pour connaître en quelques secondes le nombre exact de livres égyptiennes qui parviendront aux proches, sans marge cachée ni file d'attente au guichet.
L'option la moins chère est généralement celle qui applique le taux de change réel du marché avec des frais fixes transparents. Comparer le montant total reçu en livres égyptiennes, plutôt que les seuls frais affichés, reste le moyen le plus fiable d'identifier la meilleure application de transfert.
Un virement bancaire international vers la NBE, la Banque Misr ou la CIB peut prendre plusieurs jours ouvrés. Avec le matching P2P, le délai dépend surtout de la recherche d'une contrepartie, et le volet égyptien peut être très rapide lorsqu'il passe par InstaPay ou un portefeuille mobile.
Oui. Le bénéficiaire peut recevoir des livres égyptiennes directement sur un compte bancaire relié à InstaPay ou sur un portefeuille mobile comme Vodafone Cash, sans passage en agence ni attente au guichet.
Les plateformes P2P opèrent dans des cadres réglementaires incluant la vérification KYC et les obligations de lutte contre le blanchiment. Sur CashSwap Club, chaque utilisateur est vérifié et chaque transaction est évaluée par les deux parties, ce qui renforce la confiance et la responsabilité.

Notre plateforme de change et de transfert d'argent entre particuliers est en cours de développement. Nous préparons une solution qui permettra d'échanger vos devises pour vous garantir une expérience fluide et sécurisée.
Faites partie des premiers informés pour ne rien manquer du lancement, rejoignez le club en vous inscrivant à notre newsletter.
Mention relative aux visuels : Dans un souci de transparence, nous vous informons que les images illustrant cet article ont été créées via des outils de génération par intelligence artificielle (IA).
© CashSwap Club 2026 - All rights reserved
Designed with ❤️ in Paris • Made in France 🇫🇷
 English