La Chine est la première puissance commerciale du monde, et chaque année, des millions de petites entreprises, d'indépendants, d'importateurs et de membres de la diaspora ont besoin d'envoyer de l'argent en Chine. Régler un fournisseur à Shenzhen, payer une facture à un fabricant de Yiwu ou soutenir un proche qui gère une petite société à Chengdu : les motivations sont variées, mais les questions restent les mêmes. Combien le transfert va-t-il réellement coûter ? En combien de temps le destinataire recevra-t-il les fonds ? Et, spécificité chinoise, le paiement risque-t-il de se heurter aux limites annuelles de devises imposées par les autorités du pays ?
Contrairement à la plupart des destinations, la Chine applique un contrôle des changes rigoureux. Les fonds arrivant de l'étranger sont surveillés, la conversion en yuans (RMB) est plafonnée pour les particuliers, et les entreprises doivent justifier chaque paiement transfrontalier par des documents. Comprendre ces règles n'est pas facultatif : un transfert mal structuré peut être retardé, gelé ou rejeté. Ce guide explique le fonctionnement du système, la réalité des frais de transfert, les avantages et limites des principaux canaux de réception, et la manière de choisir une solution transparente et conforme.
Dans la plupart des pays, recevoir de l'argent de l'étranger est une opération simple : les fonds arrivent, la banque les convertit et le destinataire peut les utiliser. La Chine fonctionne différemment. Le yuan n'est pas une monnaie pleinement convertible : son échange contre des devises étrangères est encadré par l'État. L'objectif est macroéconomique : limiter les mouvements de capitaux spéculatifs, stabiliser le taux de change et protéger le système financier national contre les chocs brutaux.
Pour l'expéditeur, cela a trois conséquences concrètes. D'abord, chaque paiement entrant doit avoir un motif clair et légitime : commerce, prestation de services, salaire ou soutien familial. Ensuite, la manière dont l'argent est reçu compte autant que la manière dont il est envoyé : un paiement sur le compte personnel d'un particulier est traité très différemment d'un paiement sur le compte en devises d'une entreprise. Enfin, le destinataire porte lui aussi une part de la responsabilité de conformité, puisque les banques chinoises vérifient l'origine et l'objet des fonds avant de les libérer ou de les convertir.
Pour les entreprises, cette complexité est souvent sous-estimée. Une PME européenne qui paie un fournisseur chinois pour la première fois peut être surprise d'apprendre que celui-ci exige un compte de réception précis ou demande des copies de contrats et de factures. Ces demandes ne sont pas des lourdeurs administratives : elles permettent au fournisseur de rester dans la légalité. Pour structurer correctement ce type d'opération, le guide complet pour payer un fournisseur en Chine détaille chaque étape, de la vérification de la facture à la confirmation du paiement.
L'autorité centrale du contrôle des changes chinois est la SAFE (State Administration of Foreign Exchange), l'administration d'État des changes. Placée sous la tutelle de la Banque populaire de Chine, elle fixe les règles qui régissent l'entrée, la sortie et la conversion des devises dans le pays. Les banques commerciales sont en première ligne : elles appliquent ces règles au guichet comme dans leurs systèmes en ligne.
Chaque particulier résident en Chine dispose d'un quota annuel de facilitation équivalent à 50 000 dollars américains pour convertir des devises étrangères en RMB (opération appelée « règlement de devises »), ainsi que d'un quota distinct du même montant pour acheter des devises. Ce quota court sur l'année civile, du 1er janvier au 31 décembre. Dans cette limite, la conversion se fait en banque sur simple présentation d'une pièce d'identité et déclaration du motif. Au-delà, elle reste possible, mais exige des justificatifs prouvant la réalité de l'opération.
Point essentiel : ce quota est strictement personnel. Fractionner un paiement important sur les comptes de proches, d'amis ou de salariés pour rester sous la limite de chacun est explicitement interdit. Cette pratique, parfois appelée « emprunt de quota » ou fractionnement, est considérée comme une infraction grave et peut entraîner des restrictions de compte, une inscription sur liste noire, des amendes et, dans les cas les plus sérieux, des poursuites pénales.
Les entreprises ne sont pas soumises au quota individuel. Une société chinoise qui reçoit le paiement de biens ou de services exportés l'encaisse sur son compte de règlement en devises, et chaque opération doit être appuyée par des documents commerciaux : contrats, factures ou déclarations douanières. Il n'existe pas de plafond annuel fixe, mais chaque paiement doit être justifié. C'est pourquoi payer le compte de la société du fournisseur, plutôt qu'un compte personnel, reste presque toujours l'option la plus sûre pour un virement commercial. Un paiement envoyé à un particulier pour ce qui relève en réalité d'une transaction commerciale risque d'entamer son quota, de déclencher un contrôle ou d'être retourné à l'expéditeur.
La SAFE et les banques chinoises ont progressivement durci les contrôles d'identité et de lutte contre le blanchiment. Depuis le 1er janvier 2026, une vérification renforcée des informations du donneur d'ordre s'applique notamment aux envois vers l'étranger au-delà de 5 000 RMB. Pour les expéditeurs et destinataires de bonne foi, ces contrôles restent une formalité ; pour les circuits informels et opaques, ils représentent un risque croissant de fonds bloqués.
Le choix du canal de réception a un impact direct sur la rapidité, le coût et la conformité. Le paysage financier chinois est dominé par quelques grandes banques d'État et deux géants du paiement mobile.
Industrial and Commercial Bank of China (ICBC) est la plus grande banque du monde par le total de ses actifs et compte un immense réseau de clients professionnels et particuliers. Bank of China s'est historiquement spécialisée dans les opérations de change et le commerce international, ce qui en fait un choix naturel pour les exportateurs. China Construction Bank (CCB) complète le trio des établissements les plus utilisés pour les paiements internationaux entrants. Toutes trois reçoivent les virements via le réseau SWIFT, le système de messagerie qui relie les banques du monde entier, et toutes appliquent rigoureusement les règles de la SAFE. Pour les entreprises, elles restent le canal de référence, car les documents commerciaux peuvent être transmis directement avec le paiement entrant.
Exploité par Ant Group, Alipay est utilisé par des centaines de millions de personnes en Chine pour les paiements du quotidien, des courses aux taxis. Ces dernières années, le service s'est nettement ouvert aux étrangers et aux expatriés, notamment en permettant de lier des cartes bancaires internationales à l'application pour payer en Chine. Côté réception, les utilisateurs disposant d'un compte vérifié sous leur identité réelle peuvent recevoir des transferts internationaux par l'intermédiaire de prestataires partenaires agréés, avec un crédit en RMB. Ces conversions sont imputées sur le quota annuel du destinataire. Pour aller plus loin, un dossier dédié explique comment envoyer de l'argent en Chine vers Alipay au taux réel, avec les conditions d'éligibilité et de vérification.
Intégré à la messagerie WeChat, WeChat Pay (Weixin Pay) est le principal concurrent d'Alipay. Sa force réside dans son omniprésence : la quasi-totalité des adultes en Chine utilisent WeChat. Comme Alipay, il permet de recevoir des transferts internationaux via des partenaires agréés pour les utilisateurs vérifiés, avec les mêmes règles de quota et d'identité. Les portefeuilles mobiles sont particulièrement pratiques pour le soutien familial et les petits montants personnels ; pour les factures, les contrats et les paiements B2B plus importants, un compte bancaire d'entreprise reste plus adapté.
Lorsqu'elles comparent les options, les entreprises se concentrent souvent sur les frais affichés par leur banque. Pourtant, le coût réel d'un virement SWIFT vers la Chine se compose généralement de plusieurs couches.
Résultat : un fournisseur facturé pour un montant précis peut recevoir moins que prévu, obligeant l'acheteur à envoyer un complément et retardant l'expédition des marchandises. Les délais sont eux aussi imprévisibles : un virement SWIFT vers la Chine prend généralement de deux à cinq jours ouvrés, et les contrôles de conformité peuvent ajouter du retard si des documents manquent. Le mécanisme de la marge de change est décrypté en détail dans l'article expliquant pourquoi les banques faussent les taux de change.
Ces inefficacités ne traduisent pas une faiblesse de la régulation : les banques chinoises comme occidentales figurent parmi les établissements les plus surveillés au monde. Le problème tient au manque de transparence tarifaire. Pour comprendre jusqu'où s'étend la protection offerte par les autorités, et où elle s'arrête, il est utile de consulter le guide consacré à la régulation financière et la protection des fonds des utilisateurs.
CashSwap Club repose sur un principe différent : le matching Peer-to-Peer (P2P). Au lieu d'envoyer un paiement à travers les frontières via une chaîne de banques, la plateforme met en relation des utilisateurs aux besoins de change complémentaires. L'argent ne traverse jamais physiquement les frontières. La plateforme gère des portefeuilles multi-devises en EUR, USD, GBP et CAD appartenant aux utilisateurs, et les échanges sur la plateforme ont lieu exclusivement entre portefeuilles de même devise. Les flux en devises locales, eux, transitent hors plateforme, via des virements bancaires nationaux ou des solutions de paiement locales.
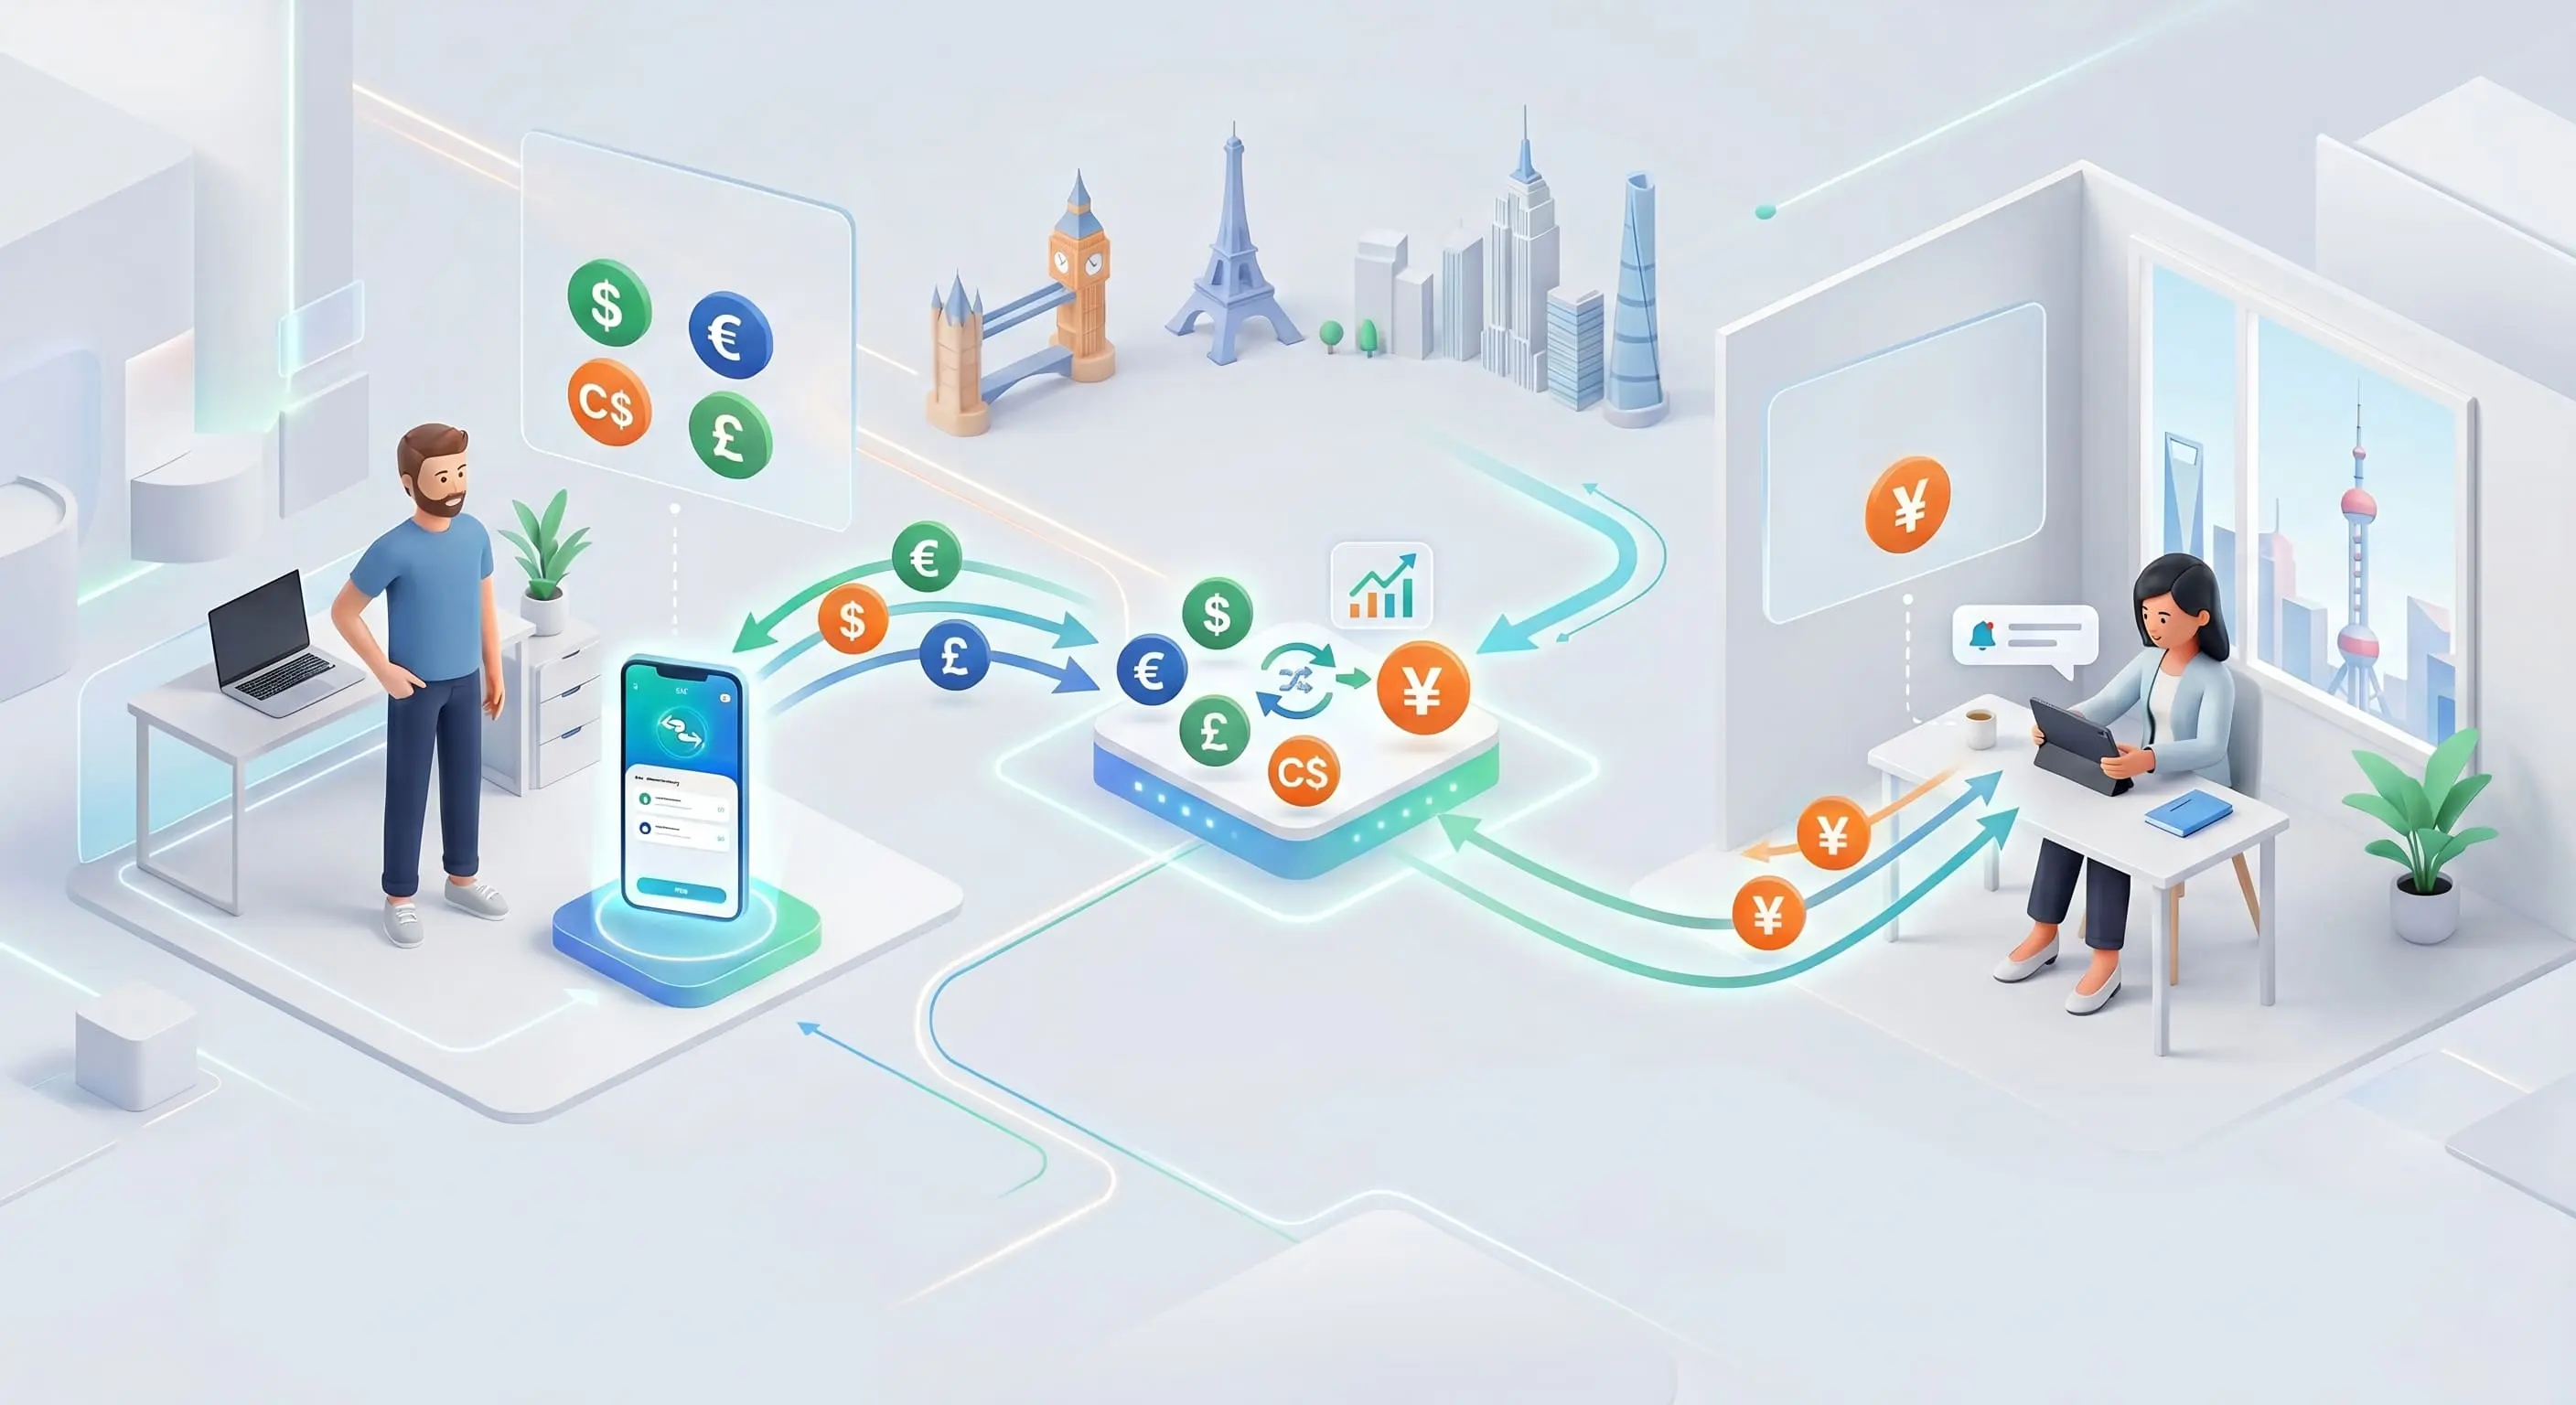
Comme l'offre et la demande se rencontrent directement, ce modèle supprime la chaîne de banques correspondantes et l'empilement de commissions qui l'accompagne. Les utilisateurs bénéficient du taux réel du marché (le taux interbancaire) et de frais fixes minimes, affichés avant tout engagement. Chaque échange est ensuite obligatoirement évalué par les deux parties, ce qui crée un historique transparent pour chaque membre de la communauté.
Pour la Chine, un point mérite une clarté absolue : aucune méthode de transfert, P2P ou autre, ne crée d'exemption aux règles de la SAFE. Les autorités chinoises considèrent les échanges de devises « en miroir » réalisés hors des circuits agréés, souvent désignés comme de la banque souterraine, comme du commerce illégal de devises. Tout service qui promet de « contourner » le quota annuel ou de fractionner un paiement entre plusieurs destinataires doit être écarté, car expéditeurs comme destinataires s'exposent alors à des comptes gelés et à des poursuites.
La valeur d'un réseau P2P conforme se situe ailleurs : dans la transparence des prix, le taux de change réel côté envoi, des contreparties dont l'identité est vérifiée et une traçabilité claire de chaque transaction. Toute étape d'un paiement impliquant des RMB en Chine continentale doit passer par des circuits locaux régulés, dans le strict respect du quota du destinataire et des exigences documentaires. Pour les paiements B2B, la bonne structure reste un paiement sur le compte de la société du fournisseur, accompagné d'une facture ou d'un contrat.
Le parcours a été pensé pour rester simple, y compris pour les petites entreprises qui ne disposent pas d'un service financier interne.
L'inscription commence par une vérification KYC (« Know Your Customer », c'est-à-dire « connaître son client »), un contrôle d'identité standard exigé par les règles de lutte contre le blanchiment. Pour un usage professionnel, des informations complémentaires sur l'entreprise et son activité peuvent être demandées.
Avant tout engagement, le simulateur en direct affiche le taux appliqué, les frais fixes et le montant exact concerné. Aucune déduction n'intervient après validation, ce qui permet de régler une facture au centime près.
Avant tout envoi vers la Chine, les coordonnées du destinataire doivent être confirmées : un compte d'entreprise auprès d'une banque comme ICBC, Bank of China ou CCB pour les paiements commerciaux, ou un compte Alipay ou WeChat Pay vérifié pour les montants personnels éligibles. Préparer factures et contrats en amont évite les blocages côté réception.
L'utilisateur alimente l'opération par un virement national dans sa propre devise. La plateforme associe la demande à une contrepartie complémentaire, et les fonds circulent localement de chaque côté.
Une fois les fonds reçus, les deux parties évaluent la transaction. Ce système d'évaluation mutuelle renforce la confiance et aide la communauté à identifier les membres fiables.
Les entreprises qui paient les mêmes fournisseurs chaque mois peuvent gagner un temps précieux en s'organisant à l'avance : le guide d'automatisation des transferts d'argent récurrents explique comment planifier ses envois tout en gardant le contrôle sur les montants et les échéances. Et parce qu'une marketplace P2P gagne en efficacité avec chaque nouveau membre, le programme de parrainage pour gagner des bonus sur les transferts P2P permet d'inviter partenaires commerciaux et collègues tout en étant récompensé.
Lors de la recherche de la meilleure application de transfert vers la Chine, le prix n'est qu'un critère parmi d'autres. La sécurité et la conformité comptent tout autant, car un transfert bon marché bloqué par une banque chinoise finit par être l'option la plus coûteuse.
La vérification systématique de l'identité garantit que chaque contrepartie est une personne ou une entreprise réelle et identifiée. La surveillance des transactions, alignée sur les standards internationaux de lutte contre le blanchiment fixés par le GAFI (Groupe d'action financière), permet de détecter les schémas inhabituels comme le fractionnement des paiements. Le système d'évaluation mutuelle obligatoire ajoute une couche de contrôle communautaire, chaque membre construisant une réputation visible au fil du temps.
Avant d'utiliser un prestataire, quelques vérifications sont recommandées : contrôler son statut réglementaire dans les registres officiels de son pays d'origine, s'assurer que le destinataire en Chine utilise un compte correctement vérifié, et conserver une trace documentaire complète pour chaque paiement commercial. Ces réflexes protègent les deux côtés de la transaction. Les valeurs de transparence, de solidarité et d'équité qui guident la plateforme sont exposées dans le manifeste de CashSwap Club, qui présente la vision d'un transfert d'argent plus juste.
Les virements commerciaux vers la Chine exigent plus de rigueur que presque tout autre corridor. Les limites annuelles de la SAFE, les exigences documentaires et les contrôles d'identité visent à protéger la stabilité du système financier chinois, et s'appliquent à tous les canaux sans exception. La stratégie la plus avisée ne consiste donc pas à chercher des raccourcis, mais à combiner trois éléments : le bon canal de réception (un compte d'entreprise pour le commerce, un portefeuille vérifié pour les montants personnels éligibles), une documentation complète, et une solution de transfert qui affiche le coût réel dès le départ.
Les banques traditionnelles offrent la solidité, mais dissimulent souvent leurs marges dans le taux de change et les frais intermédiaires. Le matching P2P propose une alternative transparente fondée sur le taux réel du marché et des frais fixes, dans un cadre qui place la conformité au premier plan. Pour savoir exactement combien coûtera le prochain paiement et quel montant sera reçu, le plus simple est de tester le simulateur de taux en direct de CashSwap Club et de comparer le résultat avec le devis de sa banque. L'écart parle de lui-même.
Les particuliers en Chine disposent d'un quota annuel de facilitation équivalent à 50 000 USD pour convertir des devises étrangères en RMB, renouvelé chaque année civile. Au-delà, la conversion reste possible sur présentation de justificatifs. Les entreprises ne sont pas soumises à ce quota, mais doivent justifier chaque paiement par des documents commerciaux.
Non. Utiliser le quota d'autres personnes pour fractionner un même paiement est explicitement interdit par la réglementation chinoise des changes et peut entraîner des comptes gelés, des amendes, voire des poursuites. Les paiements commerciaux doivent être adressés au compte de la société du fournisseur, avec les documents adéquats.
Un virement SWIFT classique prend généralement de deux à cinq jours ouvrés, parfois davantage si des contrôles de conformité sont déclenchés. Les délais sont les plus courts lorsque le compte du destinataire est correctement vérifié et que le motif du paiement est clairement documenté.
Oui, par l'intermédiaire de prestataires partenaires agréés, à condition que le destinataire dispose d'un compte vérifié sous son identité réelle. Les fonds sont crédités en RMB et imputés sur le quota annuel du destinataire. Ces portefeuilles conviennent surtout aux montants personnels, les comptes bancaires restant préférables pour les paiements professionnels.

Notre plateforme de change et de transfert d'argent entre particuliers est en cours de développement. Nous préparons une solution qui permettra d'échanger vos devises pour vous garantir une expérience fluide et sécurisée.
Faites partie des premiers informés pour ne rien manquer du lancement, rejoignez le club en vous inscrivant à notre newsletter.
Mention relative aux visuels : Dans un souci de transparence, nous vous informons que les images illustrant cet article ont été créées via des outils de génération par intelligence artificielle (IA).
© CashSwap Club 2026 - All rights reserved
Designed with ❤️ in Paris • Made in France 🇫🇷
 English