Le financement de projets immobiliers, commerciaux, agricoles ou d'infrastructures au Nigeria constitue un levier économique majeur pour la diaspora nigériane et les investisseurs internationaux. Toutefois, injecter des capitaux dans des initiatives locales s'accompagne souvent de contraintes financières complexes. La forte volatilité du Naira (NGN), combinée aux restrictions bancaires locales et à l'encadrement strict du marché des devises, rend les transferts de fonds transfrontaliers particulièrement fastidieux. Pour toute personne cherchant à optimiser ses envois de fonds en NGN vers le Nigeria, une évaluation rigoureuse des canaux bancaires traditionnels s'impose afin d'éviter la dépréciation des montants transférés avant même leur réception sur le terrain.
Garantir que chaque euro, dollar ou livre sterling converti conserve son plein pouvoir d'achat exige une transparence totale, une exécution rapide et une sécurité transactionnelle irréprochable. Les circuits de transfert classiques ont tendance à éroder le capital investi à cause de commissions d'intermédiaires excessives et de marges de change opaques. Un examen comparatif entre marketplace et banque sur les frais cachés montre clairement comment les solutions technologiques modernes révolutionnent le financement transfrontalier. En contournant les réseaux bancaires correspondants, les porteurs de projets s'assurent d'obtenir un taux de change équitable, de réduire les délais de traitement et de concrétiser leurs investissements en toute confiance.
Transférer des capitaux vers le Nigeria via les réseaux bancaires historiques implique l'utilisation du système de messagerie SWIFT et la traversée de plusieurs banques correspondantes. Chaque établissement intermédiaire préleve des frais d'acheminement et des commissions de traitement. Lors d'un virement destiné à des institutions bancaires majeures telles que Zenith Bank, Access Bank, United Bank for Africa (UBA) ou GTBank, l'accumulation de ces charges entraîne des frais de transfert globaux très élevés, qui diminuent le capital net disponible pour le financement du projet.
Au-delà de ces frais de service explicites, les banques commerciales appliquent traditionnellement une marge importante sur le cours des devises. Comprendre pourquoi les banques faussent les taux de change permet d'identifier les coûts invisibles prélevés au détriment des utilisateurs. Pour les membres de la diaspora en quête de la meilleure application transfert pour accompagner le développement économique de leurs proches ou de leurs entreprises, ces pratiques représentent un frein financier majeur auquel les plateformes décentralisées apportent une réponse concrète.
Afin de contourner la rigidité des circuits bancaires traditionnels, l'architecture du matching Peer-to-Peer (P2P) propose un modèle fondamentalement différent. CashSwap Club est une marketplace de transfert d'argent basée sur le MATCHING Peer-to-Peer (P2P). L'argent ne traverse jamais physiquement les frontières. La plateforme gère des portefeuilles (wallets) multi-devises (EUR, USD, GBP et CAD) appartenant aux utilisateurs, et les transactions s'effectuent exclusivement entre portefeuilles de même devise sur la plateforme.
Les flux en devises locales transitent quant à eux hors plateforme (via des virements bancaires nationaux ou des solutions locales). Pour garantir une transparence totale et une sécurité maximale, chaque transaction est obligatoirement évaluée par les deux utilisateurs à la fin de l'échange. Ce système permet de faire correspondre parfaitement l'offre et la demande afin d'offrir le taux de change réel du marché (taux interbancaire) avec des frais fixes minimes et transparents. Consulter l'analyse sur les raisons de choisir le modèle P2P pour les transferts d'argent internationaux démontre l'efficacité économique de ce mécanisme par rapport aux agences physiques, comme le confirme aussi ce comparatif entre marketplace et agence locale.
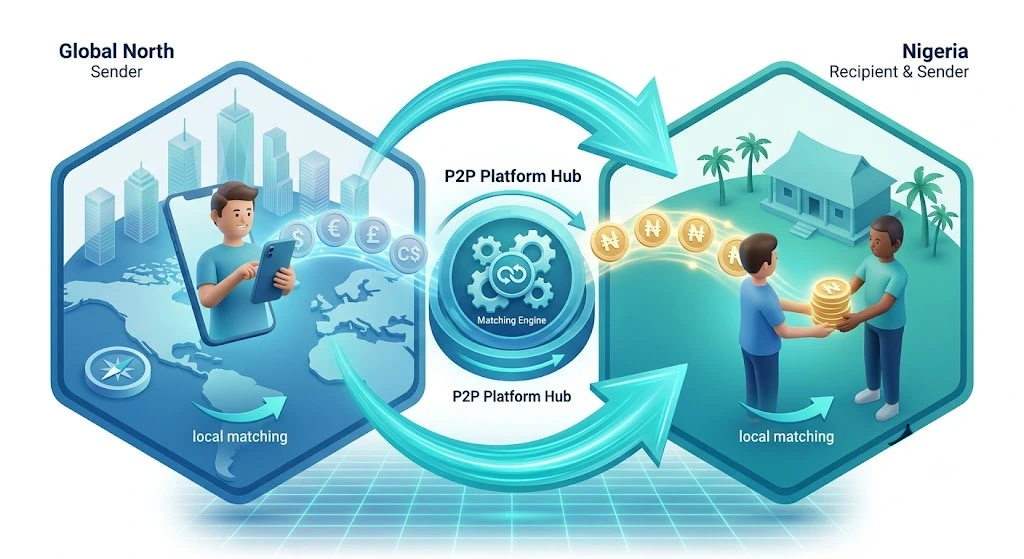
Grâce à ce fonctionnement décentralisé, la durée d'attente est considérablement réduite. Les fonds sont rendus disponibles localement sans subir les lenteurs d'un virement international classique, permettant aux gestionnaires de projets au Nigeria de réagir rapidement aux besoins du terrain.
L'intégration fluide du matching P2P repose sur sa compatibilité avec les infrastructures financières locales du Nigeria. Pour les transactions à destination des grandes entités bancaires comme Zenith Bank, Access Bank, United Bank for Africa (UBA) ou GTBank, le règlement en monnaie locale s'effectue directement via des virements bancaires nationaux instantanés (système NIP), garantissant une réception rapide des sommes allouées.
En parallèle des comptes bancaires classiques, les solutions de paiement mobile ont connu un essor spectaculaire. Les portefeuilles numériques tels qu'OPay ou PalmPay permettent d'effectuer des virements d'urgence et d'alimenter immédiatement des comptes locaux. Cette diversité de moyens de réception offre aux investisseurs et aux familles une flexibilité idéale pour envoyer argent le Nigeria, que ce soit pour régler des fournisseurs, financer des travaux ou répondre à des dépenses imprévues.
L'utilisation d'une marketplace de matching P2P a été conçue pour offrir un parcours clair, sécurisé et totalement transparent :
Pour tout envoi de fonds important destiné à financer des projets, la sécurité financière est une priorité absolue. La plateforme applique des protocoles stricts de vérification d'identité (KYC - Know Your Customer) et de lutte contre le blanchiment d'argent afin de protéger l'ensemble des utilisateurs et de garantir la légalité de chaque opération. Pour mieux comprendre ces exigences, il est possible de lire l'article expliquant pourquoi la réglementation impose la vérification KYC dans la fintech.
De plus, l'obligation d'évaluation mutuelle après chaque transaction renforce la fiabilité globale du réseau. Ce système de réputation transparent, combiné au chiffrement des données et à la conformité aux normes financières internationales, offre un cadre hautement sécurisant pour le transfert de capitaux. Pour explorer les valeurs fondatrices et l'engagement de la plateforme en faveur d'un modèle plus équitable, vous pouvez consulter le manifeste pour un transfert d'argent équitable et transparent.
Financer un projet au Nigeria ne nécessite plus de subir les marges cachées des banques traditionnelles ni les délais d'acheminement prolongés. Grâce au modèle de matching Peer-to-Peer avec compensation locale, il est désormais possible de faire parvenir des fonds directement sur des comptes Zenith Bank, Access Bank, UBA, GTBank, OPay ou PalmPay en bénéficiant du cours réel du marché.
Pour estimer vos économies et planifier vos prochains transferts de capitaux au meilleur taux, découvrez dès maintenant le portail officiel de la plateforme CashSwap Club et utilisez le simulateur en ligne.
Le matching P2P applique le taux de change interbancaire réel du marché. La plateforme ne prélève aucune marge cachée sur le cours des devises et applique uniquement de minimes frais fixes, affichés en toute transparence avant la validation de l'opération.
Comme le règlement final en Naira s'effectue au niveau local via des virements bancaires nationaux ou des portefeuilles électroniques (OPay, PalmPay), le destinataire reçoit généralement l'argent en quelques minutes à quelques heures après la confirmation du matching.
Oui. L'utilisation de la plateforme respecte scrupuleusement les réglementations financières en vigueur, incluant la vérification KYC obligatoire et le chiffrement des transactions, renforcés par l'évaluation mutuelle systématique des utilisateurs.
Non. Les devises ne franchissent pas les frontières. Le destinataire reçoit directement des Naira (NGN) sur son compte bancaire classique ou son portefeuille mobile local

Notre plateforme de change et de transfert d'argent entre particuliers est en cours de développement. Nous préparons une solution qui permettra d'échanger vos devises pour vous garantir une expérience fluide et sécurisée.
Faites partie des premiers informés pour ne rien manquer du lancement, rejoignez le club en vous inscrivant à notre newsletter.
Mention relative aux visuels : Dans un souci de transparence, nous vous informons que les images illustrant cet article ont été créées via des outils de génération par intelligence artificielle (IA).
© CashSwap Club 2026 - All rights reserved
Designed with ❤️ in Paris • Made in France 🇫🇷
 English